

El nearshoring abrió para México una oportunidad industrial difícil de ignorar. El país cerró el primer semestre de 2026 con 34 mil 968 millones de dólares de inversión extranjera directa, una cifra récord que confirma el interés por ampliar la capacidad productiva en el país.
Pero atraer inversión no garantiza que esa capacidad pueda crecer de manera sostenida. El Instituto Mexicano para la Competitividad (IMCO) advierte que, aunque esta es una señal positiva, su impacto depende de que pueda traducirse en nueva actividad productiva, condición que depende de un suministro estable de los recursos necesarios para operar.
Es precisamente ahí donde la economía circular adquiere una relevancia distinta. Durante años, México la ha abordado principalmente como una agenda ambiental vinculada con residuos, reciclaje y cumplimiento.
Te puede interesar: Nearshoring en México: retos logísticos e infraestructura que frenan su potencial en Norteamérica
Hoy, ante una expansión industrial derivada del nearshoring, también necesitamos entenderla como una estrategia de abasto. Porque atraer capital para una planta es apenas una parte de la ecuación; mantenerla operando requiere un suministro constante y predecible de energía, agua y materiales.
El límite de la economía circular
Cuando la disponibilidad de esos recursos no crece al ritmo de la producción, deja de ser únicamente un problema de abastecimiento y empieza a definir cuánto puede crecer la industria.
En energía, el riesgo ya es cuantificable. El Instituto Mexicano para la Competitividad estima que en 2030 la demanda eléctrica será 13.4% mayor que en 2024 y que México podría enfrentar un déficit superior a 48 mil gigawatts-hora si no acelera las inversiones previstas en generación y redes.
Te recomendamos: Ley de Economía Circular: el reto logístico que redefine la trazabilidad en México
Con el agua, el problema se manifiesta de otra manera. Los acuíferos sobreexplotados pasaron de 32 en 1975 a 114 en 2023. El deterioro acumulado cobra mayor relevancia porque parte de la expansión industrial se concentra en regiones donde la disponibilidad de agua ya condiciona nuevas concesiones, ampliaciones y costos operativos.
Para los materiales, el riesgo está en las materias primas que México no controla. La capacidad manufacturera puede instalarse en el país, pero una parte de los materiales que necesita para operar sigue dependiendo de cadenas de suministro globales. La Agencia Internacional de Energía señala que China domina el refinado de 19 de los 20 minerales estratégicos analizados, con una participación promedio cercana al 70%.
Equilibrar el consumo industrial
Adicionalmente, mientras México trabaja para ampliar su capacidad manufacturera, nuevas actividades económicas están incorporando demanda adicional sobre parte de la misma red de servicios. La infraestructura digital asociada con la inteligencia artificial es el ejemplo más visible: Berkeley Lab estima que podrían representar 11.8% del consumo eléctrico de Estados Unidos en 2030.
Aunque México no necesariamente seguirá la misma trayectoria, el fenómeno modifica la ecuación sobre la que se planea su crecimiento. La capacidad energética e hídrica que parecía suficiente para una determinada expansión industrial puede dejar de serlo cuando. En paralelo, aparecen nuevos usos que crecen a ritmos distintos.
Te puede interesar: Conoce las implicaciones de la nueva Ley de Economía Circular en los puertos
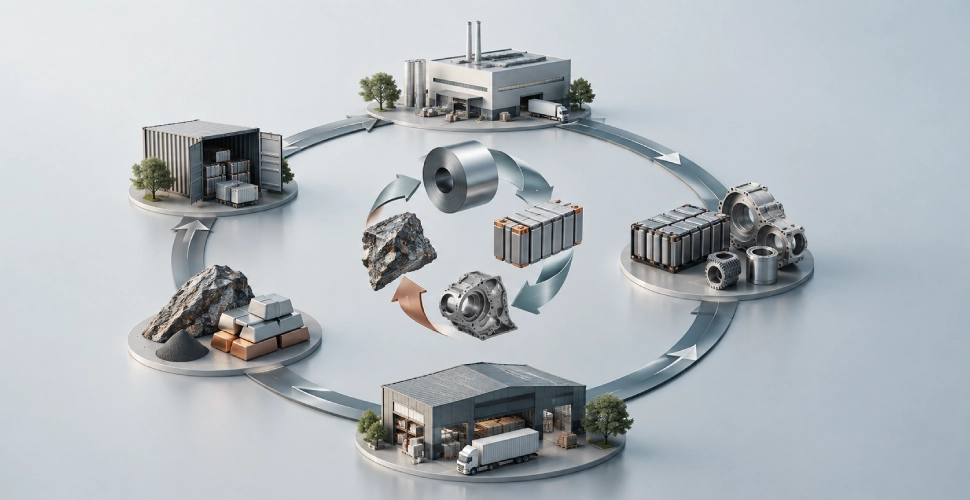
En este contexto, la economía circular comienza a tener valor como estrategia industrial. No genera electricidad, no aumenta la disponibilidad de agua y tampoco elimina la necesidad de importar materiales. Lo que hace es reducir la cantidad de recursos nuevos necesarios para generar una misma cantidad de valor productivo.
Esto es, reparar un componente, remanufacturarlo o recuperar sus materiales permite conservar valor, en lugar de sustituirlo completamente con materia prima virgen.
Logística inversa, el cuello de botella
El informe Redefining Value, The Manufacturing Revolution del Programa de la ONU para el Medio Ambiente documenta que la remanufactura puede requerir, en promedio, 85% menos energía, 86% menos agua y 85% menos materias primas que fabricar el equivalente desde cero.
Pero para capturar esos ahorros, la logística inversa debe operar con la misma confiabilidad que la distribución tradicional. Un componente solo sirve si alguien lo recupera, clasifica y entrega con una calidad predecible para que otra línea de producción pueda depender de él.
Te recomendamos: Logística inversa y reciclaje: el reto de llevar la economía circular a escala
Hoy, México no tiene esa capacidad a nivel sistémico. La SEMARNAT reportó en su Diagnóstico Básico para la Gestión Integral de los Residuos 2026 que el país genera 139 mil 902 toneladas diarias de residuos sólidos urbanos, tiene apenas 39 plantas de selección y 72% de los residuos no pasa por procesos de valorización. La estadística es el reflejo de millones de toneladas de materiales que salen de la economía simplemente porque no existen rutas formales y confiables para regresarlos a la producción.
El cuello de botella, por tanto, no está en demostrar que recuperar valor es técnicamente posible. Está en construir flujos de retorno suficientemente estables, trazables y económicamente claros para justificar la inversión en la infraestructura que los procesa. Y aunque actualmente la brecha para lograrlo sea significativa, un documento está por cambiar las reglas del juego.
Reglamento que perfila la oportunidad
La Ley General de Economía Circular, vigente desde enero de 2026, impulsa una condición fundamental para desarrollar flujos de retorno. Con ella, la recuperación ny entra formalmente en la responsabilidad de quienes ponen productos en el mercado mediante mecanismos de Responsabilidad Extendida del Productor (REP).
Estos mecanismos obligan a productores e importadores a organizar, fomentar y financiar esquemas orientados a recuperar valor e incorporar materias primas secundarias a las cadenas productivas.
Te recomendamos: Nearshoring Sostenible: ¿realidad o mito para México?
Esto es fundamental porque una infraestructura de recuperación difícilmente puede desarrollarse si nadie puede anticipar cuánto material regresará, en qué condiciones o quién será responsable de financiar ese flujo. La Ley creó la obligación; ahora, el Reglamento y los acuerdos generales de la REP deben traducirla en condiciones suficientemente claras para operar e invertir en los distintos sectores.
Entre la logística y la anticipación
En ese proceso, el sector logístico tiene un papel que va mucho más allá de ejecutar lo que finalmente se regule. Al conocer en la práctica cuánto material regresa, desde dónde, en qué condiciones y a qué costo, posee la información exacta para transformar una simple regla de cumplimiento en flujos estables que justifiquen nueva infraestructura de recuperación.
Frente a este contexto, hay tres acciones inmediatas antes de que se publique el Reglamento:
- Sentarse en la mesa de la REP, no esperar su publicación. La Ley contempla la participación del sector productivo en la definición de sectores y categorías. El primer paso es identificar qué organismos están encabezando las consultas (autoridad ambiental, cámaras sectoriales, grupos técnicos) y llegar a esas mesas con datos duros sobre flujos de materiales y de retornos.
- Diseñar la logística inversa como red, no como excepción. Rutas, puntos de consolidación, criterios de clasificación y trazabilidad definidos desde el inicio, con los mismos estándares de servicio que la distribución tradicional.
- Construir el caso económico por material. Costo por tonelada recuperada frente al costo del insumo virgen. Sin ese número, la inversión operativa no es decidible.
El Reglamento definirá obligaciones, pero no va a diseñar la operación. Las reglas que se escriban en los próximos meses determinarán, durante años, la viabilidad técnica y financiera del retorno de materiales en el país. En una economía donde la energía, el agua y los insumos ya son el límite, recuperar ya no es solamente una virtud ambiental; es capacidad instalada.
Más de Abastecimiento y compras
Abastecimiento y compras
La revisión del T-MEC empuja a la industria automotriz más allá del Tier 1
INA y CAPIM mapean capacidades para preparar proveedores automotrices ante la revisión del T-MEC.
Abastecimiento y compras
La planta mexiquense con la que Opella quiere blindarse ante disrupciones logísticas
Conoce cómo se fabrica Enterogermina en Ocoyoacac y qué gana Opella al acercar su producción

Abastecimiento y compras
Del código de barras al QR, la trazabilidad redefine la competencia en retail
El código de barras cumple 40 años con la mirada puesta en la transición al QR: GS1 México
Abastecimiento y compras
El secreto de la planeación de la demanda y el suministro en El Palacio de Hierro
Datos limpios, S&OP y liderazgo impulsaron un cambio que refuerza inventario y canal digital