

El nearshoring ha pasado de moda y con ello, la posibilidad de México para atraer inversiones de empresas interesadas en relocalizar sus procesos productivos en países cercanos a grandes mercados, como Estados Unidos.
Es uno de los hallazgos más relevantes del reporte “El pulso de las Cámaras, Navegando por la incertidumbre, adoptando la IA”, elaborado por la Federación Mundial de Cámaras (WCF) de la Cámara de Comercio Internacional (ICC).
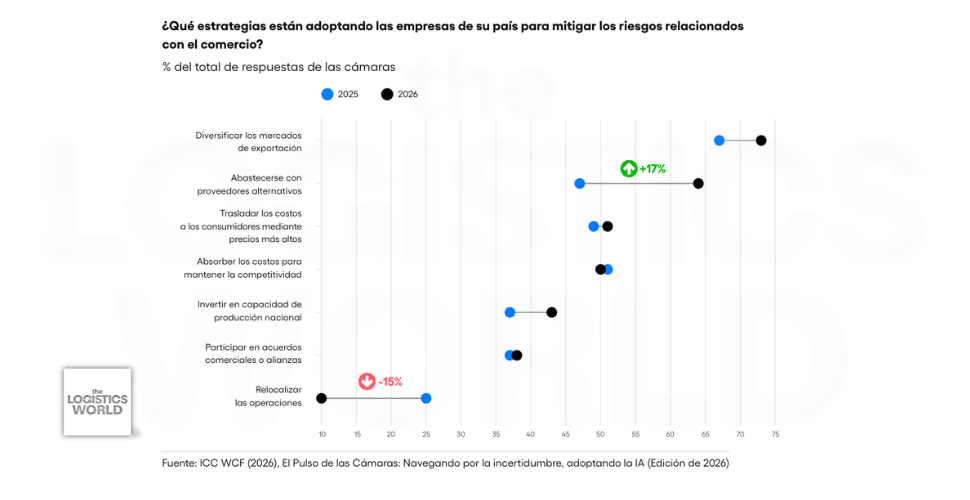
En este ejercicio, solo una de cada 10 Cámaras de comercio declaró que las compañías que representan se inclinaban por la relocalización de operaciones, como parte de su estrategia para afrontar la incertidumbre global.
En 2025 la proporción fue de 25%, lo que significa que el nearshoring formaba parte de la estrategia en una de cada cuatro cámaras de la WCF y sus empresas.
Adiós nearshoring, hola multisourcing
Y mientras el nearshoring o relocalización de operaciones cede terreno a nivel global, la diversificación de proveedores y de mercados de exportación gana terreno.
El estudio de la WCF recoge la perspectiva de los afiliados a 352 cámaras de comercio de 113 países y territorios cuyas economías representan conjuntamente 90% del PIB mundial, indica que las empresas están priorizando la resiliencia sobre la relocalización.
La diversificación de los mercados de exportación (73%) y el abastecimiento con proveedores alternativos (64%) se han convertido en las respuestas preferidas ante las perturbaciones comerciales, mientras que mientras que la relocalización de la producción pierde impulso (-15 puntos porcentuales frente a 2025).
Entre la diversificación y la resiliencia
En contraflujo al nearshoring, la proporción de Cámaras que señaló que sus empresas se abastecen de proveedores alternativos aumentó alrededor de 17 puntos porcentuales en comparación con el año pasado.
La divergencia sugiere que las empresas consideran cada vez más la diversificación de las cadenas de suministro como una respuesta más viable que trasladar la producción.
Te puede interesar: ¿Dónde están los proveedores automotrices que México necesita ante el T-MEC?
Mientras tanto, las medidas basadas en costos -como trasladar los mayores costos a los consumidores o absorberlos para seguir siendo competitivas- se mantuvieron, en general, sin cambios.
“Esto sugiere que las empresas priorizan cada vez más la resiliencia frente a consideraciones puramente basadas en costos”, indica el documento.
¿Sin condiciones para invertir?
Los hallazgos del reporte representan una radiografía internacional que permite identificar las preocupaciones, decisiones y oportunidades que están marcando el rumbo de las empresas en el mundo, de acuerdo con el presidente de ICC México, Alberto Espinosa Desigaud.
En su primera conferencia como presidente del organismo, enfatizó que las empresas están respondiendo al entorno con resiliencia, diversificando mercados y buscando nuevos proveedores. Esa, dijo, es la reflexión que debe hacerse en México.
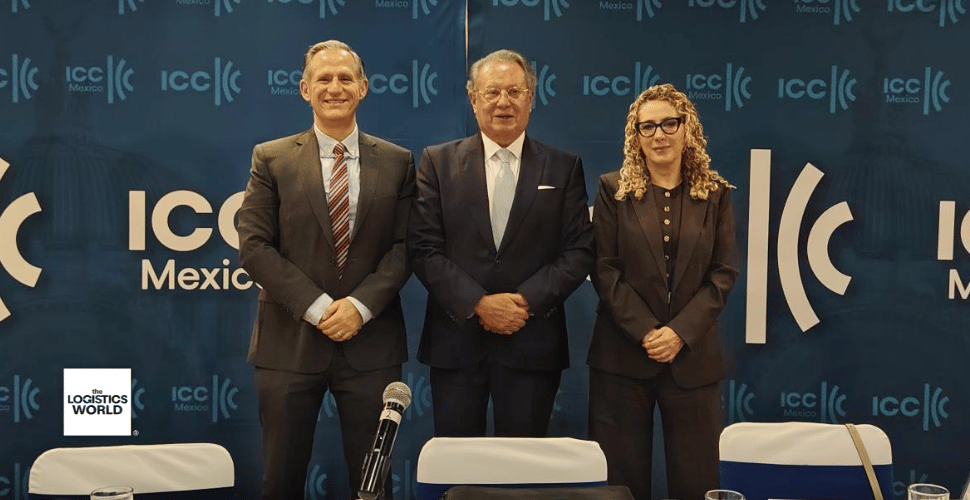
“México tiene una posición privilegiada para participar en esta transformación, pero esa ventaja no es automática”, sentenció al insistir que se necesitan reglas claras y certidumbre jurídica y una visión de largo plazo que genere confianza para invertir.
El país de 60,000 mdd en IED
En su exposición, Espinosa Desigaud aseveró que la confianza no se da por decreto y que los capitales, extranjeros y nacionales, requieren tener elementos que protejan contratos mercantiles y al patrimonio empresarial:
Son condiciones que, dijo, aún no se reflejan en el país, en referencia a la transición que se vive con el nuevo Poder Judicial.
En su oportunidad, Kenneth Smith, miembro del comité de Política Económica del organismo, pronosticó que si México logra un acuerdo implementa políticas públicas que fomenten la actividad empresarial y se garantiza la permanencia del T-MEC, el país captaría más de 60,000 millones de dólares al año de IED.
Te recomendamos: Las reglas para encontrar proveedores cambiaron y muchas empresas todavía venden como antes
Sin embargo, reiteró que cualquier empresa nacional o extranjera que analice relocalizarse en México, ven horizontes de cinco, 10 y hasta 15 años a futuro, “y ese es el tipo de certidumbre se requiere".
De Norteamérica para el mundo
Según el reporte de WCF, las empresas de América del Norte están al frente de la estrategia de diversificación de mercados de exportación y de proveedores, reduciendo su dependencia de estrategias basadas en costos.
Te puede interesar: Nearshoring en México: retos logísticos e infraestructura que frenan su potencial en Norteamérica
Se explica, en parte, por ser el epicentro de la tensión arancelaria que a nivel global desató la política comercial de Estados Unidos. Los aranceles fueron señalados por 59% de las Cámaras como el principal factor que limita la actividad empresarial un aumento de 8 puntos porcentuales frente al dato del 2025.
Para siete de cada 10 Cámaras, las tensiones geopolíticas se ubicaron como el factor número uno que limita el entorno económico para las empresas en su país. Este elemento incrementó 14 puntos porcentuales, según el informe.
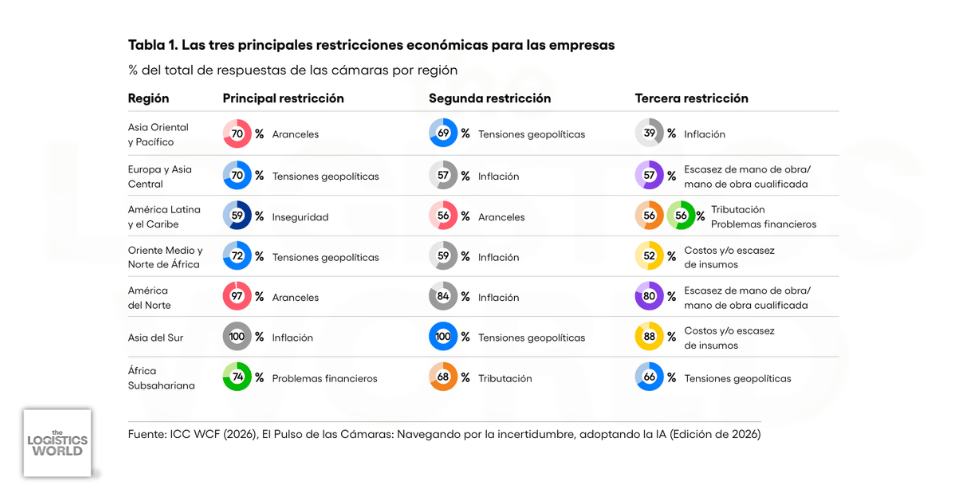
No es casualidad que prácticamente todas las representaciones de la ICC en América del Norte (97%) señaló que los aranceles son la principal restricción económica para las empresas. La percepción es compartida por 70% de las cámaras de Asia Oriental y del Pacífico, y por 56% de las que se ubican en América Latina y el Caribe.
Las estrategias se ajustan por región
El reporte resalta que las empresas están aplicando distintas estrategias de resiliencia según la región. En Asia Oriental y el Pacífico, las empresas se han orientado hacia el abastecimiento con proveedores alternativos y la inversión en capacidad de producción nacional.
Para América Latina y el Caribe, el enfoque se ha desplazado de la gestión de costos hacia los acuerdos comerciales y las alianzas estratégicas. En Oriente Medio y Norte de África, las empresas invierten cada vez más en capacidad de producción nacional.
Llas empresas de Asia del Sur se concentran cada vez más en fortalecer la producción nacional y asegurar proveedores alternativos, mientras que la diversificación de las exportaciones pierde relevancia.
Optimismo asimétrico
Al ahondar en detalles del informe, Espinosa Desigaud aseguró que los datos muestran que la incertidumbre comercial ha dejado de ser una circunstancia excepcional para convertirse en una condición con la que las empresas deben aprender a operar.
“El mundo está cambiando profundamente y las empresas están teniendo que adaptarse a una nueva realidad económica y comercial” - Alberto Espinosa Desigaud, presidente de ICC México.
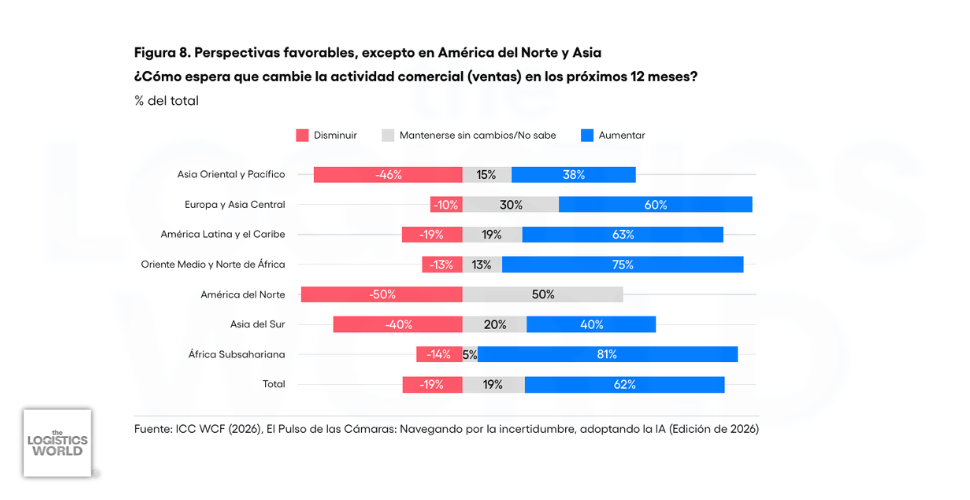
Pese a las presiones internacionales, el informe revela que las cámaras de comercio del 62% de los países participantes prevén un aumento de la actividad empresarial en los próximos 12 meses.
No obstante, las perspectivas son menos favorables en América del Norte, Asia del Sur y Asia Oriental y el Pacífico, donde las cámaras prevén una disminución de la actividad empresarial de entre 40% y 50% de los países.
Más de Planeación estratégica
Comercio internacional
Un error de domicilio pone en riesgo tus operaciones de comercio exterior
De la bodega al RFC, cada dirección debe coincidir para evitar riesgos aduaneros y operativos.
Planeación estratégica
La competitividad logística está en conectar eslabones, no en la IA o en comprar más camiones
Las demandas del cliente orientan la inversión en visibilidad, entregas y capacidad de respuesta.
Planeación estratégica
La IA acelera procesos, pero ¿está mejorando las decisiones de supply chain?
El reto está en convertir la capacidad analítica de la IA en ventajas concretas para el negocio
Planeación estratégica
Cómo preparar la estructura de un freight forwarder para crecer
A veces, la estructura que permitió arrancar y crecer deja de responder