

- Guillermo Goñi, socio de asesoría en Integraciones y Separaciones de KPMG México es coautor de este artículo.
Las inversiones en capital de riesgo (venture capital o VC) mantuvieron un desempeño estable durante el segundo trimestre de 2026, al alcanzar USD 150,000 millones en las Américas. Se trata del segundo mejor trimestre para la región, solo debajo del máximo histórico registrado al inicio del año.
Aunque el volumen global de inversión se moderó respecto al periodo anterior, el mercado se mantiene respaldado por operaciones de gran escala, particularmente en torno a la inteligencia artificial (IA), la cual sigue consolidándose como el eje de la atracción de capital.
Entre IA y defensetech
En este contexto, Estados Unidos reafirmó su liderazgo en la región al captar USD 144,900 millones mediante 3,644 operaciones de venture capital. Gran parte estuvieron impulsadas por megatransacciones vinculadas a la IA, entre ellas una financiación de USD 65,000 millones obtenida por una empresa de investigación y desarrollo (R&D, por sus siglas en inglés) de esta tecnología.
En el periodo también se registraron las rondas de USD 12,000 millones de una compañía emergente también de IA y otra de tecnología de defensa (defensetech) por USD 5,000 millones, lo que consolida el interés de inversionistas en organizaciones con modelos capaces de expandirse en sectores estratégicos.
El capital de riesgo en México
Durante el trimestre se reafirmó la concentración del venture capital en un número reducido de empresas, aunque con potencial de liderar el desarrollo de tecnologías disruptivas en segmentos emergentes.
Se trata de computación cuántica, defensetech y tecnología espacial (spacetech), las cuales mantienen las expectativas al alza gracias a su capacidad de transformación económica e incluso relevancia geopolítica.
Te puede interesar: El cobre emerge como cuello de botella logístico
En América Latina, México se posicionó como líder de inversiones de capital de riesgo en la región al captar USD 440 millones, impulsado principalmente por la ronda de USD 405 millones obtenida por una fintech, siendo una de las operaciones más relevantes del periodo y que aporta a la consolidación del ecosistema financiero digital en el país.
Si bien la inversión en capital de riesgo continúa concentrándose en un número reducido de empresas de gran escala, particularmente las fintech, la dinámica muestra el entusiasmo por modelos de negocio con capacidad de crecimiento y generación de ingreso.
Te recomendamos: MAP y certeza tributaria para la inversión en México
Sin embargo, el volumen total de operaciones se ve limitado, ya que los inversionistas optan por empresas que consideran mejor posicionadas para consolidar el liderazgo dentro de sus respectivos segmentos y respaldan organizaciones con capacidad de expandirse y acercarse hacia etapas más avanzadas de desarrollo empresarial.
La salud gana tracción
Más allá de las grandes rondas de financiamiento, durante el trimestre también se observaron inversiones dirigidas a empresas emergentes en etapas semilla orientadas a ampliar el acceso a servicios médicos (healthtech) y seguros de salud (insurtech).
La dinámica es cada vez más visible debido a los diferentes desafíos estructurales relacionados con la cobertura, los costos y la calidad de la atención médica, lo que podría impulsar su desarrollo en los próximos años.
A dónde se dirige el venture capital
De cara a los próximos meses, las perspectivas apuntan a la continuidad del liderazgo de la IA como principal destino de capital de riesgo, acompañada por un interés creciente en computación cuántica, defensetech, ciencias de la vida y healthtech.
Para México, estas tendencias podrían traducirse en nuevas oportunidades de inversión en capital de riesgo, especialmente en fintech e insurtech, sectores con capacidad para atender necesidades estructurales de inclusión financiera y acceso a servicios médicos.
Te puede interesar: Suministro de Tierras Raras, el desafío de la próxima ola tecnológica
En conjunto, el segundo trimestre de 2026 confirma que el mercado de venture capital en las Américas continúa evolucionando hacia una etapa de mayor concentración en tecnologías avanzadas y modelos de negocio con el potencial de expandirse globalmente.
En este escenario, la capacidad de los diferentes sectores para generar innovación, atraer talento y ofrecer certidumbre a inversionistas será determinante para capturar una mayor proporción de los flujos de capital en los próximos trimestres.
Más de Planeación estratégica
Planeación estratégica
Menos importaciones directas de China no significan menos dependencia
La reconfiguración comercial no garantiza que las cadenas hayan sustituido sus insumos
Actualidad logística
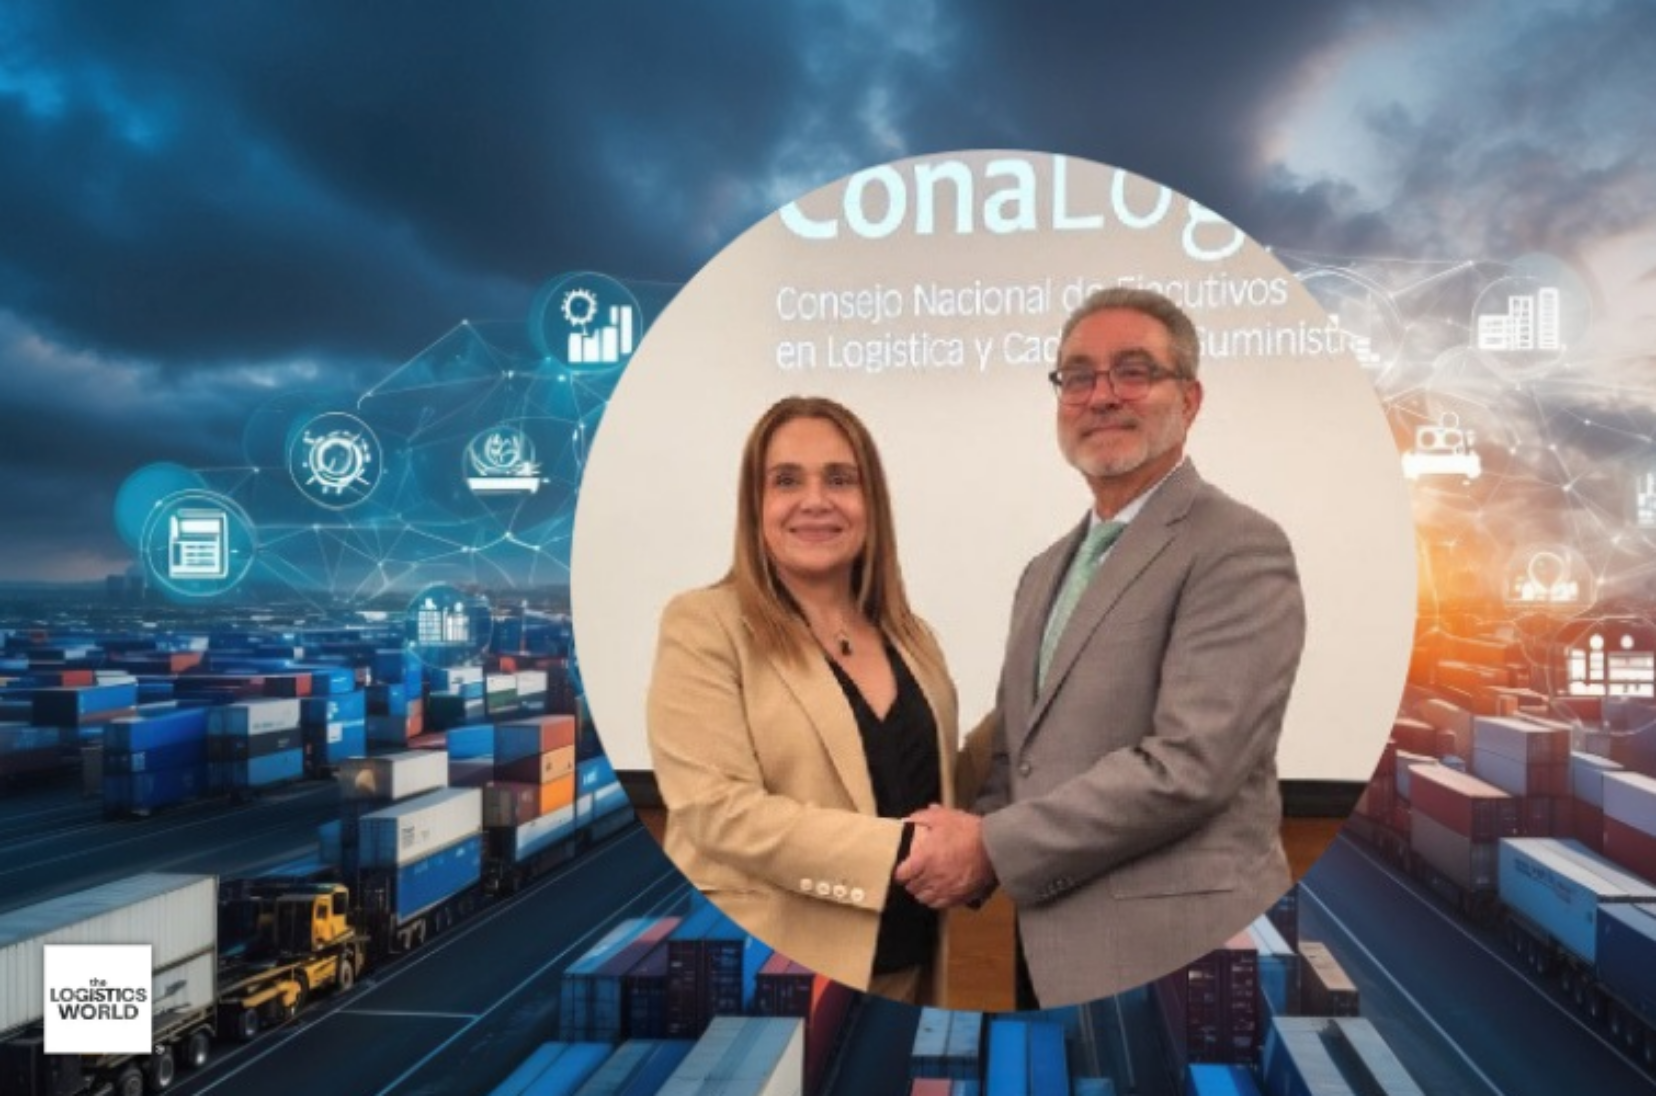
María Teresa Renán asume presidencia de ConaLog tras renovación del 65% de su Consejo
María Teresa Renán plantea una logística responsable y alianzas para la nueva etapa del ConaLog
Abastecimiento y compras
¿Dónde están los proveedores automotrices que México necesita ante el T-MEC?
Plásticos y maquinados pueden regionalizarse; chips y celdas aún dependen del suministro global.
Logística y distribución
Tipos de aduanas: características y funciones en el comercio internacional
Frontera, puerto e interior requieren procesos distintos para agilizar el despacho de mercancías.