

Cuando se habla de riesgos por domicilio, ya no podemos pensar únicamente en el domicilio fiscal. Eso sería una visión incompleta. Las autoridades fiscales y aduaneras también verifican cada lugar donde la empresa opera, almacena mercancía o la produce.
Y observan algo más fino: si la dirección registrada coincide con la que aparece en los comprobantes que la respaldan. Ahí, un detalle aparentemente menor puede detonar consecuencias importantes.
La coincidencia entre lo inscrito y la realidad documental no es un mero trámite administrativo: es una condición para operar.
Todos los domicilios son relevantes
El artículo 10 del Código Fiscal de la Federación (CFF) establece que, para las personas morales residentes en el país, el domicilio fiscal es el local donde se encuentra la administración principal del negocio.
Si una empresa designa uno distinto al que le corresponde, la autoridad puede practicar diligencias en cualquier lugar donde realice sus actividades. Por eso importa cada planta, bodega, almacén o establecimiento, no solo la dirección de la constancia fiscal.
Además, hay consecuencias concretas. El artículo 17-H Bis del CFF permite restringir temporalmente el uso de los certificados de sello digital cuando, tras una verificación, se detecta que el domicilio fiscal no cumple con el artículo 10. Eso golpea directamente la facturación.
Te puede interesar: Auditorías en el Comercio Exterior: Claves de cumplimiento para empresas IMMEX y Certificadas
Incluso la opinión de cumplimiento del artículo 32-D del CFF, cuyo procedimiento regula la regla 2.1.36 de la Resolución Miscelánea Fiscal (RMF) 2026, revisa, entre otros puntos, el cumplimiento de las obligaciones de inscripción en el RFC.
Estas consecuencias no dependen del tamaño de la empresa. Dependen de que cada domicilio utilizado en la operación esté correctamente inscrito y pueda ser localizado. Es una tarea de control interno, no solo de gestoría.
Lo que está en juego en comercio exterior
1) El Padrón de Importadores y los Padrones Sectoriales
La regla 1.3.3 de las Reglas Generales de Comercio Exterior (RGCE) 2026 permite suspender el Padrón de Importadores, y en su caso los padrones sectoriales, cuando el contribuyente no es localizado en su domicilio fiscal o alguno de sus domicilios registrados sea considerado como inexistente.
Así las cosas, basta un solo error en un domicilio, no todos para poner en riesgo el padrón.
También contempla la suspensión cuando el domicilio fiscal del importador señalado en el pedimento, en el CFDI o en el documento equivalente sea falso o inexistente. Es decir, la dirección que se captura en cada operación también cuenta.
2) El programa IMMEX
Para las empresas con Programa IMMEX, el artículo 27 del Decreto es igual de claro: es causal de cancelación no ser localizada en el domicilio fiscal o en los domicilios registrados en el Programa, o que estos estén como no localizados o inexistentes.
También lo es que las mercancías importadas temporalmente no se encuentren en los domicilios registrados ante el Servicio de Administración Tributaria (SAT).
3) El Registro en el Esquema de Certificación de Empresas
En el Registro en el Esquema de Certificación de Empresas, la regla 7.1.1 de las RGCE exige tener registrados ante el SAT todos los domicilios donde se realicen actividades vinculadas con el programa de exportación, o que se usen para actividades económicas y de comercio exterior.
Cuando “Av.” y “Avenida” son dos domicilios
Aquí aparece el punto que más se pasa por alto. Estados de cuenta bancarios, recibos de predial y recibos de servicios figuran entre los comprobantes que el SAT acepta para acreditar el domicilio, conforme al Anexo 2 de la RMF 2026.
En la práctica, un domicilio solo se considera bien registrado cuando la dirección de esos comprobantes (energía eléctrica, agua, predial, estados de cuenta, contratos de arrendamiento, entre otros) coincide plenamente con la inscrita en el RFC.
Te puede interesar: IMMEX y PROSEC, el motor logístico del Nearshoring en México
Y en esa comparación, las diferencias de forma pesan. Un error de nomenclatura, una abreviatura, o el cambio de nombre de una calle o colonia por el simple paso del tiempo son tratados por la autoridad como domicilios distintos.
Las ciudades renombran calles y colonias. La empresa no se mueve, pero su dirección sí cambia. Si ese cambio llega primero a un recibo que al RFC, aparece la discrepancia sin que nadie la haya provocado.
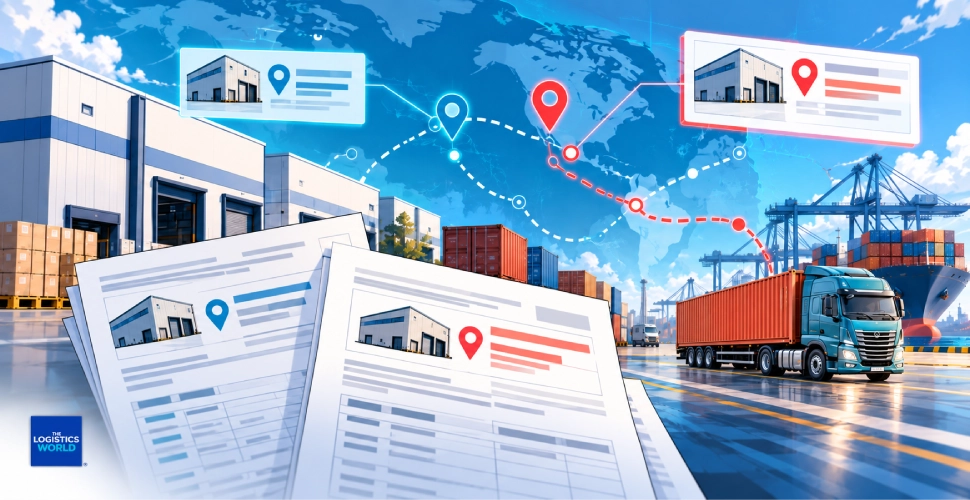
Imagine una bodega inscrita como “Av.” en el programa, como “Avenida” en el recibo de energía eléctrica, como “Manzana 25” en el recibo predial y de nuevo “Circuito” en el contrato de arrendamiento y con el nombre anterior de la colonia en el recibo de luz. Para la empresa es el mismo lugar. En el papel, todos son diferentes.
Las normas citadas hablan de domicilios registrados, localizados o inexistentes. Cómo se demuestra esa coincidencia es, en los hechos, un asunto documental, y es justo ahí donde las empresas se exponen sin darse cuenta.
Cómo reducir el riesgo
No existe una fórmula legal, pero sí una disciplina que conviene adoptar:
- Inventariar todos los domicilios (fiscal, plantas, bodegas, almacenes y establecimientos) y confirmar como está inscrito cada uno de ellos, en el RFC y en cualquier programa o autorización de comercio exterior.
- Comparar, palabra por palabra, la dirección del RFC con la de programas, certificaciones y comprobantes.
- Pedir a bancos, arrendadores y proveedores de servicios que la dirección de sus documentos coincida con la real.
- Actualizar el registro cuando una calle o colonia cambie de nombre, sin esperar a una verificación de la autoridad.
- Recordar que el Decreto IMMEX exige solicitar el registro del cambio de domicilios con al menos tres días hábiles de anticipación al traslado de las mercancías.
El domicilio es un dato que se registra una vez y se olvida. Ese olvido es el riesgo. Revisarlo hoy cuesta unas horas de trabajo; no hacerlo puede costar un padrón, un programa o la capacidad de facturar.
Vale la pena preguntarse: ¿las direcciones de mi empresa dicen exactamente lo mismo en todos lados?
Más de Comercio internacional
Comercio internacional
Arancel cero a autopartes en México: quién puede acceder y qué cambia para la industria
Comercio internacional
Agente aduanal: qué hace, cuánto cuesta y cuándo es obligatorio
El agente verifica clasificación, impuestos y permisos antes de transmitir el pedimento aduanal.
Comercio internacional
Industriales quieren ampliar su participación en cadenas de suministro de Asia-Pacífico
Canacintra prevé vincular pymes mexicanas con empresas globales y fortalecer redes industriales

Comercio internacional
¿Cuántas aduanas hay en México? Lista completa y dónde están (2026)
Las aduanas tienen un impacto significativo en las áreas de comercio, logística y distribución