

Highlights
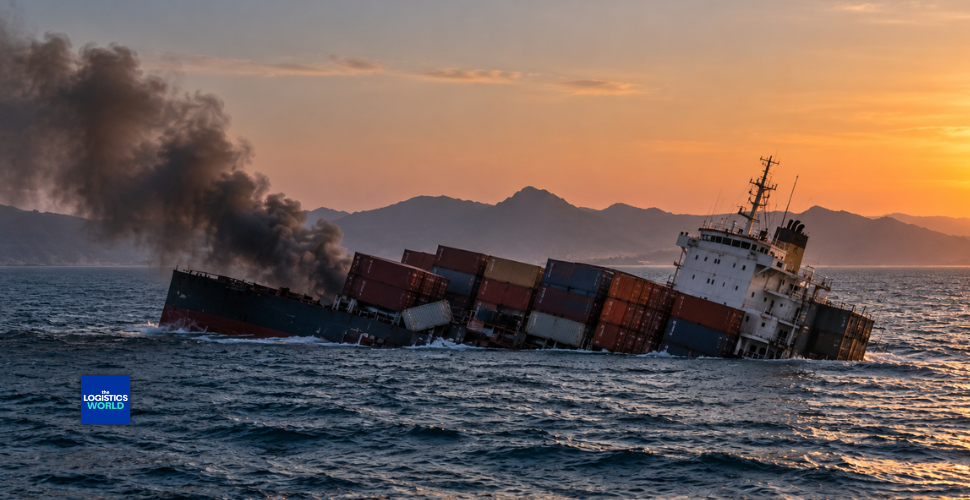
- El hundimiento del portacontenedores GFS Pride y del granelero Cape Dao evidencia que los riesgos en Ormuz también alcanzan al transporte de mercancías distintas de los hidrocarburos.
- El encarecimiento de los seguros y los fletes puede modificar los costos de entrega, la disponibilidad de buques y la planeación de las operaciones comerciales.
- La duración de la crisis determinará si sus efectos permanecen concentrados en el transporte marítimo o se extienden a los inventarios, la producción industrial y el abastecimiento de insumos.
El hundimiento de dos buques de carga cerca del estrecho de Ormuz volvió a poner en evidencia la vulnerabilidad de una de las rutas marítimas más sensibles para el comercio internacional.
Los incidentes, ocurridos en medio de una escalada de ataques contra embarcaciones comerciales, plantean una pregunta que va más allá de la seguridad de la navegación: ¿qué ocurre con las cadenas de suministro cuando transitar por un corredor estratégico se vuelve más costoso e impredecible?
El 14 de octubre pasado, el portacontenedores GFS Pride, con bandera de Singapur, se hundió después de ser alcanzado por proyectiles. El granelero Cape Dao también se hundió tras sufrir daños en un incidente distinto.
El impacto no se limita a las mercancías que viajaban a bordo. Cuando una ruta pierde previsibilidad, navieras, aseguradoras, propietarios de carga e importadores deben revisar sus decisiones de operación. Esto puede traducirse en primas de seguro más elevadas, cambios de itinerario, mayores tarifas de transporte y dificultades para cumplir con los tiempos de entrega.
El estrecho de Ormuz conecta el golfo Pérsico con el golfo de Omán y el mar Arábigo. Su ubicación lo convierte en una salida fundamental para las exportaciones energéticas de países como Arabia Saudita, Emiratos Árabes Unidos, Irak, Kuwait, Qatar e Irán. Sin embargo, su importancia no se explica únicamente por los hidrocarburos: también forma parte de una red de intercambios comerciales cuyo funcionamiento depende de que los buques puedan transitar con seguridad y regularidad.
Según la Agencia Internacional de la Energía (AIE), durante 2025 atravesaron este corredor alrededor de 20 millones de barriles diarios de petróleo y productos petrolíferos, equivalentes a aproximadamente una cuarta parte del comercio mundial marítimo de estos productos. Cerca de 80% de esos flujos tuvo como destino mercados asiáticos.
Estas cifras muestran la dimensión de la exposición energética, pero también explican por qué una interrupción prolongada puede repercutir en los costos de transporte y producción de otras regiones.
Fletes y seguros: el riesgo que se traslada a la operación logística
El aumento de los ataques contra buques comerciales puede encarecer el transporte marítimo incluso sin que exista un cierre formal del estrecho. La evaluación del riesgo influye en las condiciones de aseguramiento, las decisiones de las navieras y las tarifas que los transportistas trasladan a sus clientes.
Ante un escenario de inseguridad, las compañías deben valorar si mantienen sus operaciones, modifican sus itinerarios o esperan condiciones más seguras para atravesar la zona. Cada alternativa tiene consecuencias: un cambio de ruta puede alargar el tránsito; una espera puede alterar la programación de las escalas, y una menor disposición de los armadores a operar en el área puede reducir la capacidad disponible.
La presión sobre los costos ya se observa en el mercado energético. En un análisis publicado el 19 de octubre de 2026, Reuters señaló que los ataques reiterados contra petroleros habían elevado los costos de flete y las primas de seguro. En algunos casos, estos conceptos llegaron a representar hasta 30% del costo de entrega del crudo para determinadas refinerías asiáticas, frente a un rango habitual de entre 3% y 7%.
Para las empresas que transportan otro tipo de mercancías, el efecto dependerá de sus rutas, contratos y exposición al corredor. No todos los embarques enfrentarán los mismos recargos ni todos los operadores tomarán las mismas decisiones.
Sin embargo, una compañía que depende de entregas marítimas programadas puede tener que asumir mayores costos, ampliar sus márgenes de tiempo o buscar alternativas para evitar que una interrupción comprometa la producción o el servicio al cliente.
Además, la reorganización de los flujos comerciales puede generar efectos fuera de la zona afectada. Si las navieras reasignan buques, modifican itinerarios o concentran capacidad en determinadas rutas, la disponibilidad de transporte puede cambiar en otros mercados.
Del mercado energético a otras cadenas de suministro
La energía es uno de los principales canales por los que una crisis en Ormuz puede trasladarse a la economía mundial. Si disminuye el volumen de petróleo que sale del golfo Pérsico o aumenta la incertidumbre sobre su disponibilidad, los compradores pueden competir por suministros alternativos, presionando los precios y los costos de abastecimiento.
El gas natural licuado (GNL), los combustibles refinados y otros productos derivados también forman parte de las cadenas expuestas. Una alteración de estos mercados puede elevar los costos de generación eléctrica, transporte terrestre, aviación y producción industrial.
A mediados de octubre se reportó que los flujos de crudo procedentes del golfo Pérsico habían caído a un promedio de alrededor de 8.5 millones de barriles diarios durante la semana anterior, frente a más de 20 millones de barriles diarios la semana previa, de acuerdo con datos de Kpler.
Los efectos potenciales también alcanzan a la agricultura y los alimentos. Los fertilizantes dependen de cadenas de producción y comercio vinculadas con el gas natural y otros insumos energéticos. Si las alteraciones afectan su disponibilidad o elevan sus costos, la presión puede trasladarse a la producción agrícola y, posteriormente, a los precios de algunos alimentos.

La UNCTAD advirtió en marzo de 2026 que las disrupciones en Ormuz podían repercutir en los mercados energéticos, el transporte marítimo y el comercio de fertilizantes. La organización señaló que alrededor de un tercio del comercio mundial de fertilizantes transportados por mar pasa por este estrecho, lo que expone a ciertos países a mayores riesgos de abastecimiento.
En manufactura, el impacto puede aparecer tanto en los costos de operación como en la disponibilidad de materiales. Las empresas que utilizan derivados del petróleo, combustibles o insumos provenientes de proveedores expuestos a la región podrían enfrentar ajustes en sus presupuestos. Si los incrementos coinciden con retrasos en las entregas o dificultades para conseguir componentes, también pueden complicar la programación de la producción.
Para el comercio minorista y los bienes de consumo, el riesgo depende de la procedencia de las mercancías, las rutas utilizadas y la capacidad de sustituir proveedores. Un importador con alternativas de abastecimiento puede tener más margen para responder que otro que depende de un único origen o de un itinerario con pocas opciones.
Por eso, la exposición no se determina solamente por la ubicación del proveedor: también requiere conocer cómo se abastece y transporta la mercancía.
Sigue leyendo: El conflicto en Medio Oriente paraliza rutas críticas y amenaza con una nueva crisis logística global
Qué pueden hacer las empresas ante una disrupción prolongada
La evolución del conflicto no está bajo el control de las empresas, pero sí pueden tomar medidas para reducir la vulnerabilidad de sus operaciones. El primer paso es identificar su exposición real, sin limitar el análisis a las mercancías que transitan directamente por Ormuz.
Esto implica revisar el origen de las materias primas, la dependencia energética de los proveedores, los puertos de embarque y las rutas utilizadas por los transportistas contratados. También conviene identificar qué insumos son críticos para la operación, cuánto tardan en reponerse y qué consecuencias tendría una interrupción de su suministro.
A partir de ese diagnóstico, las compañías pueden concentrarse en cuatro frentes:
- Evaluar proveedores y rutas alternativas. Identificar opciones de abastecimiento y transporte viables, comparar sus costos y comprobar si cuentan con capacidad suficiente para responder ante una disrupción. Una alternativa solo es útil si puede operar en el plazo requerido y bajo condiciones comerciales aceptables.
- Revisar contratos y coberturas. Analizar las cláusulas relacionadas con recargos por riesgo de guerra, seguros, cambios de itinerario, retrasos y responsabilidades sobre la mercancía. Conocer de antemano cómo se distribuyen los costos adicionales ayuda a reducir la incertidumbre cuando cambian las condiciones de transporte.
- Actualizar los escenarios de costos. Estimar cómo afectarían a la operación diferentes incrementos en el precio del combustible, las primas de seguro y las tarifas de transporte. Estos escenarios permiten identificar qué rutas, productos o clientes son más sensibles a una variación de costos.
- Ajustar inventarios de forma selectiva. Determinar qué materiales requieren mayores niveles de protección por su criticidad, sus tiempos de reposición y la dificultad de encontrar sustitutos. La decisión debe equilibrar el riesgo de faltantes con el costo de mantener inventario adicional, en lugar de aumentar existencias de manera indiscriminada.
Estas medidas no eliminan el riesgo geopolítico, pero ayudan a evitar que una interrupción externa se convierta en una crisis operativa por falta de visibilidad, dependencia de un solo proveedor o ausencia de alternativas previamente evaluadas.

Más de Actualidad logística
Actualidad logística
Cómo fortalecer la resiliencia de la cadena de suministro con inteligencia artificial
Riesgos en proveedores, rutas y sistemas digitales orientan qué escenarios conviene modelar con IA.
Actualidad logística
María Teresa Renán asume presidencia de ConaLog tras renovación del 65% de su Consejo
María Teresa Renán plantea una logística responsable y alianzas para la nueva etapa del ConaLog
Actualidad logística
Así puedes seguir las actividades de la nueva edición de la Ruta Logística Mx 2026
Las sesiones cambian a las 17 horas y se transmitirán en vivo por YouTube cada martes del ciclo.
Actualidad logística
Puerto de Shanghái: cómo funciona el puerto más grande del mundo
Automatización, escala y conexiones que sostienen el comercio entre Asia y América Latina.