

En febrero de 2026, Reuters publicó una noticia que, a primera vista, parecía una venta industrial ordinaria. Una planta en Aguascalientes con capacidad para 230,000 vehículos al año, COMPAS -la joint venture entre Nissan y Mercedes-Benz- estaba en venta.
Dos fabricantes de vehículos chinos, BYD y Geely, figuraban en la lista final. VinFast de Vietnam era el tercer finalista, y Chery y Great Wall habían mostrado interés previo. Sin embargo, al observar con detenimiento, la historia se vuelve extraña:
Cada uno de estos fabricantes ya opera una cadena de producción y suministro enorme y altamente competitiva en China. Entonces, ¿por qué pelear por una fábrica en Latinoamérica? La respuesta: T-MEC.
La ‘castellano’ de Norteamérica
Bajo las reglas de origen del tratado, un vehículo de pasajeros necesita al menos un 75% de contenido regional de valor de América del Norte para calificar para aranceles preferenciales, además de reglas salariales laborales y requisitos de origen de acero y aluminio.
Para un fabricante de automóviles cuyas exportaciones directas ‘chocan’ contra el muro arancelario de Washington, desarrollar capacidad en México -siempre que el producto y la cadena de suministro cumplan plenamente- deja de ser una opción entre muchas.
Se convierte enuno de los únicos caminos reales hacia el mercado estadounidense. México no es valioso aquí solo por lo que construye. Es valioso por dónde se encuentra.
Ese es el verdadero argumento de este artículo: México no necesita una producción de vehículos eléctricos para competir con China, ni necesita mantener vivo el motor de combustión para tener contentos a los estadounidenses. Necesita sostener la puerta, porque ambos lados, quieran o no, tienen que pasar por ella.
Este artículo tiene un nombre para esa posición: Castellano. En la Europa medieval, un castellano tenía las llaves de una fortaleza en un cruce estratégico. Su importancia no venía de superar en rango a las potencias a cada lado de la puerta, sino del simple hecho de que no había forma de evitarlo.
Un ancla que vino de Medio Oriente
Hace años, en Medio Oriente, dirigí una pequeña planta procesadora de proteína de soya en un periodo en que la presión económica encareció la carne hasta dejarla fuera del alcance de muchos hogares.
La proteína de soya se convirtió en el sustituto asequible de la proteína animal. La planta era pequeña; tenía menos de 50 trabajadores y nunca figuró en ninguna lista industrial. Pero el gobierno la apoyó de todos modos, mantuvo el crédito fluyendo, no permitió que cerrara; no porque fuéramos poderosos, sino porque no había nada que nos reemplazara.
Esa experiencia se convirtió en la semilla de lo que ahora llamo teoría de la Ancla Asimétrica: un jugador pequeño que se convierte en el único puente entre dos lados más fuertes deja de ser una variable dependiente en la ecuación. Se convierte en un ancla que ninguno de los dos lados puede evitar.
México en la arquitectura global
Años después, en un viaje de negocios a Pekín, la idea se afiló. En la librería del aeropuerto, un título llamó mi atención: East Eats West. Cuando le pregunté a un gerente chino sobre el libro, explicó que la estrategia de crecimiento de China se apoya en sus propias fortalezas y geografía, porque la alternativa es ser absorbido por Occidente. Ahí me di cuenta: una confrontación comercial entre Estados Unidos y China no era una posibilidad lejana, ya se estaba formando.
Mi trabajo en el Golfo me había alertado sobre los puntos de estrangulación, Hormuz, Bab-el-Mandeb, Suez, y me encontré preguntándome qué jugador más pequeño terminaría siendo el colchón entre estas dos potencias. ¿África? ¿Latinoamérica? ¿México?
Una década después de trabajar en cadenas de suministro de México, llegué a una respuesta: este país es uno de los puntos estratégicos más importantes que quedan en la arquitectura de la economía global.
La joya de la manufactura mexicana
Un ancla asimétrica no es un punto de estrangulamiento. Un punto de estrangulamiento es un lugar donde el paso es físicamente difícil, como un estrecho. Y México puede ser el ancla asimétrica de la red de producción norteamericana, un jugador sentado en la intersección de dos redes enormes, rivales, pero profundamente entrelazadas, lo suficientemente útil para ambas como para que evitarlo cueste más que trabajar con él.
La industria automotriz es el laboratorio más claro que tenemos para observar esa dinámica en acción. México es el séptimo productor de vehículos más grande del mundo y el cuarto exportador más grande. Las cifras oficiales sitúan la producción de vehículos ligeros de 2025 en aproximadamente 3.95 millones de unidades, de las cuales 3.38 millones, un 85% fueron exportadas; una baja de aproximadamente un por ciento respecto al año anterior, impulsada principalmente por la incertidumbre sobre los aranceles estadounidenses.
Te puede interesar: Aranceles a China y revisión del T-MEC abren apetito por autopartes Hechas en México
El sector automotriz sostiene más de un millón de empleos directos. Según la Industria Nacional de Autopartes (INA), el país suministró 43.87% de todas las importaciones de autopartes de Estados Unidos entre enero y noviembre de 2025. La cifra por sí sola dice que México dejó de ser solo una línea de ensamblado hace tiempo. Ahora es una pieza inseparable de la cadena de valor automotriz de América del Norte.
Detrás de esos números hay apuestas específicas: GM ha invertido aproximadamente 1,000 millones de dólares en su línea de Ramos Arizpe; BMW ha gastado más de 800 millones de dólares expandiéndose en San Luis Potosí; Kia ha invertido aproximadamente 1,000 millones de dólares en Nuevo León; y Magna International ahora opera más de 30 plantas en todo el país.
Amenazan Vietnam y países africanos
No son empresas que eligieron a México por generosidad. Lo eligieron porque, en costo, velocidad y acceso preferencial al mercado estadounidense, México se volvió demasiado caro de reemplazar.
Ese atractivo se asienta sobre una base más amplia de inversión extranjera: la IED de México alcanzó un récord cercano a los 40,900 millones de dólares en 2025, y el primer trimestre de 2026 estableció su propio récord trimestral en aproximadamente 23,600 millones de dólares.
Te puede interesar: Los 10 países que más exportan a México… Siete son asiáticos
La mano de obra manufacturera mexicana sigue siendo notablemente más barata que en Estados Unidos, pero esa brecha es una ventana, no un activo permanente. Si México no construye habilidades y tecnología mientras la ventana está abierta, Vietnam o partes de África le quitarán terreno mañana.
Lo más duradero es la política apilada encima: los aranceles de Washington sobre los bienes chinos han convertido la ventaja de costo de México en algo mucho más grande, una ventaja comercial que en realidad no tiene nada que ver con los salarios.
QUOTE: La brecha salarial entre México y Estados Unidos no es solo una brecha de pago. Es una brecha que ninguno de los dos lados puede permitirse cerrar.
China-EU y las razones del T-MEC
Esa imagen necesita una capa más, una más cautelosa. En la revisión conjunta del T-MEC que se abrió el 1 de julio de 2026, Estados Unidos se negó a acordar la renovación automática de 16 años del tratado, empujando el pacto a un nuevo ciclo de revisiones anuales. La tercera ronda de conversaciones bilaterales Estados Unidos-México concluyó en la Ciudad de México en julio de 2026 y se espera una cuarta en una fecha por definir.
Te puede interesar: Pausa entre China y EU: la oportunidad que no se debe confundir con estabilidad total
Los principales puntos de fricción siguen siendo las reglas de origen automotriz y el abastecimiento de acero y aluminio. En otras palabras, el fundamento legal sobre el que descansa todo este atractivo industrial aún no está resuelto.
Esa incertidumbre aumenta el riesgo, pero también clarifica la posición de México. Su valor nunca fue solo una producción más barata. Es sobre el asiento que ocupa en la arquitectura comercial de América del Norte.
QUOTE: El T-MEC no es un simple pacto comercial. Es un documento que Estados Unidos y China firmaron, por sus propias razones, para pasar por territorio mexicano.
La batalla por Aguascalientes: La teoría en movimiento
La planta de Aguascalientes es el ejemplo vivo más claro de esta dinámica. Según una estimación del CSIS publicada en junio de 2024, la industria de vehículos eléctricos de China recibió al menos 231,000 millones de dólares en subsidios y apoyo estatal durante los quince años hasta 2023, apoyo que permitió a empresas como BYD construir una cadena de suministro inusualmente integrada, desde materias primas hasta envío.
Pero el muro arancelario de Estados Unidos neutraliza esa ventaja de precio en la frontera, a menos que el vehículo se construya en América del Norte con suficiente contenido regional.
Por eso comprar una planta mexicana existente, siempre que cumpla plenamente con las reglas de origen del T-MEC, se ha convertido, para un fabricante chino, en una de las pocas formas prácticas de acceder al mercado estadounidense sin renunciar por completo a la ventaja de costo de China.
Sigue leyendo: Así ha crecido la brecha comercial entre China y EU... Y está lejos de cerrarse
Esa lógica mantiene en alerta a Washington. La preocupación del gobierno estadounidense no es que México produzca autos. Es que la propiedad china de la capacidad de producción mexicana -si el producto y la cadena de suministro cumplen con las reglas de origen del T-MEC- podría convertir el mismo muro arancelario que Washington construyó para contener a China, en un problema mucho más complicado.
Aquí es en donde México deja de ser un sitio de manufactura y se convierte en una posición estratégica, un punto por el que ambos lados deben pasar. Esa es la definición del ancla asimétrica.
Dónde esta posición podría resbalar
Nada de esto es automático, y nada de esto es permanente. Tres riesgos podrían debilitar esta posición con el tiempo.
- Primero, la inversión industrial está peligrosamente concentrada en un puñado de estados del norte, Chihuahua, Coahuila, Nuevo León, todos enfrentando una creciente presión sobre la capacidad de agua y red eléctrica, mientras que la mayor parte del país aún se encuentra fuera de este ciclo industrial por completo.
- Segundo, México aún no tiene una marca automotriz nacional. Tiene décadas de experiencia en manufactura de clase mundial pero no tiene propiedad del diseño, la marca o la propiedad intelectual en esta cadena de valor, y un rol construido puramente sobre un costo menor puede ser reemplazado tan fácilmente como fue ganado.
Si México solo construye y nunca posee, dentro de una década será poco más que una gran fábrica con código postal.
Mi lectura es que, si México no captura una participación significativa del diseño e ingeniería automotriz, no solo ensamblaje, dentro de los próximos cinco a siete años, para finales de esta década pasará de Castellano a un gran campamento de ensamblaje ondeando una bandera conjunta estadounidense-china. No a través de ninguna toma de control formal, sino a través de la transferencia silenciosa y gradual de la toma de decisiones a algún otro lugar.
- Tercero, brechas institucionales que los inversores serios aún tratan con cautela. La estabilidad y predictibilidad del sistema judicial y regulatorio sigue siendo una preocupación recurrente en los informes de inversión extranjera, y sin cerrar gradualmente esa brecha, incluso las mejores condiciones geopolíticas no pueden elevar esta oportunidad hasta su verdadero techo.
Enemigos del Castellano
Para realmente mantener la posición de Castellano, México necesita saber contra qué se enfrenta. El primer enemigo es externo: la estrategia de los inversores chinos que ven a México no como un socio sino como "la próxima Vietnam", un país cuya infraestructura se toma prestada sin que ninguna propiedad del diseño, la marca o la tecnología se quede atrás.
El segundo enemigo es intelectual: la ilusión de un retorno completo de la manufactura a suelo estadounidense, que las matemáticas de costo y tiempo no apoyan pero que aún proyecta sombra sobre partes de la política comercial de Washington.
El tercer enemigo es interno, y quizás el más importante: la misma inestabilidad institucional e imprevisibilidad señalada arriba, que empuja a los inversores serios a perseguir conexiones personales en lugar de confiar en la ley. El verdadero Castellano sostiene la puerta con la ley, no con relaciones.
Los tres mandatos del Castellano
Un castellano no ofrece recomendaciones. Da mandatos. Si estuviera asesorando al gobierno federal mexicano hoy, estos tres irían a la mesa antes que cualquier otra política industrial.
- Primer mandato: hacer transparente la ley. El sistema judicial y regulatorio necesita volverse lo suficientemente predecible como para que un inversor pueda confiar en él sin una conexión personal o un atajo informal. Es una condición previa para la supervivencia del Castellano, porque una puerta regida por relaciones siempre puede ser evitada por una relación diferente.
- Segundo mandato: construir ingenieros, no solo trabajadores. La educación técnica e ingenieril necesita expandirse rápido y mantenerse así, porque una industria que cambia rápidamente de motores de combustión a vehículos eléctricos definidos por software necesita experiencia doméstica que pueda proteger la posición geográfica del país, no solo explotarla. Un trabajador que corre la línea de ensamblaje es reemplazable. Un ingeniero que diseña y rediseña esa línea no lo es.
- Tercer mandato: tender rieles, no solo carreteras. La inversión en infraestructura, ferrocarril, red eléctrica y puertos, sobre todo; necesita ser la máxima prioridad. Sin ella, la ventaja geográfica de México sigue siendo una bonita línea en un folleto de inversión y nunca se convierte en realidad logística.
Te recomendamos: Nearshoring en México: retos logísticos e infraestructura que frenan su potencial en Norteamérica
Mi tesis doctoral fue sobre la coordinación del transporte ferroviario con sistemas de producción, y sé que la pieza que falta es una red ferroviaria de carga real, corriendo hacia el sur hacia Centroamérica y de este a oeste a través del país. Esa es la infraestructura más importante que le falta a México, no otro puerto, no otra fábrica.
Dos caminos para México
Si estos tres mandatos se ejecutan, la trayectoria de México se inclina desde taller barato hacia un verdadero Castellano. Si el statu quo se mantiene, la ventaja de costo actual será desgastada por competidores más baratos y tecnologías sustitutas.
Las líneas de la imagen bosquejan estos caminos conceptualmente, no como pronóstico cuantitativo: una línea ascendente para el Castellano, una descendente para el Taller.
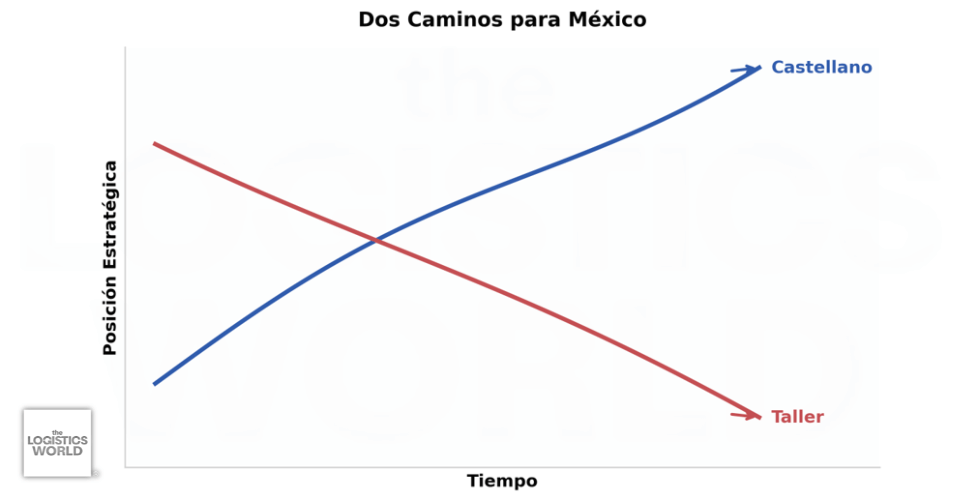
Dónde México parece Castellano hoy
México está exactamente en el punto donde dos continentes se acercan más, donde un plan moderno para un corredor interoceánico a través del Istmo de Tehuantepec ha existido durante años sin alcanzar nunca la escala que su geografía demanda. México no necesita superar a China en producción ni superar a Estados Unidos en innovación para importar más que ambos. Solo necesita sostener bien la puerta.
México no debe convertirse en el taller de China, ni debe convertirse en el patio trasero de Estados Unidos tampoco. México debe ser el Castellano: el guardián de la puerta por el que ambas potencias deben pasar para llegar una a la otra.
Respondiendo una objeción justa
Los críticos de este marco tienen un punto justo: un país que da la bienvenida a la inversión china mientras depende del T-MEC eventualmente será forzado a elegir un lado.
La neutralidad estratégica, en un mundo de rivalidad entre grandes potencias, es una fantasía. Tomo esa objeción en serio. Pero la respuesta no es que México se mantenga neutral. Es que México juegue un papel que ninguno de los dos lados pueda permitirse abandonar.
Te sugerimos: El nearshoring pierde impulso y México tiene un nuevo reto para atraer IED
El Castellano no es neutral. El Castellano es necesario. México no elige entre China y Estados Unidos; fuerza a ambos a pasar por una puerta que él guarda, siempre que construya esa posición con ley, infraestructura y capital humano propio, no solo geografía.
Las grandes crisis geopolíticas eventualmente se calman, o no lo hacen. La política arancelaria de Estados Unidos eventualmente se estabiliza, o permanece sin resolver durante años. México no controla ninguna de estas variables, y pretender lo contrario es una forma de autoengaño.
Lo que sí controla es si aprovecha esta ventana para construir las instituciones e infraestructura que hacen esta posición permanente, o se deja llevar, como lo ha hecho antes, por el simple hecho de ser necesitado.
México, la hora para decidir
He pasado siete años caminando por las fábricas, universidades y corredores industriales de este país, desde mi propia oficina en Puebla hasta las líneas de producción donde trabajo con socios de la industria.
Escribo este artículo desde la observación directa: las llaves de la puerta están en manos de México en este momento. Pero una llave en manos de alguien que no sabe cómo guardar la puerta es más peligrosa que una llave en manos de un ladrón.
Llegué a este país como investigador, no como político, y mi recomendación viene de ese mismo lugar: México necesita decidir, empezando hoy. Si no ejecuta los tres mandatos del Castellano, si no hace transparente la ley, si no construye ingenieros, si no tiende rieles, alguien más tomará la decisión por él eventualmente. Y esa decisión no pertenecerá a México.
Más de Planeación estratégica
Planeación estratégica
El reto de integrar operaciones y tecnología en una fusión intragrupo
La integración de ERP y CRM define si una reestructura genera valor sin afectar la operación.
Planeación estratégica
Gobiernos recomiendan almacenar suministros: cómo se prepara el retail ante una demanda atípica
El reto está en anticipar picos de compra sin comprometer la disponibilidad ni generar excedentes
Actualidad logística
Reforma al ISR 2027 pone en riesgo liquidez para invertir en cadenas de suministro
Diferir deducciones podría restar recursos para inversión y capital de trabajo: American Society
Planeación estratégica
Los 5 monstruos que acechan la eficiencia de los almacenes
Prácticas normalizadas que consumen tiempo, elevan costos y frenan la productividad operativa