

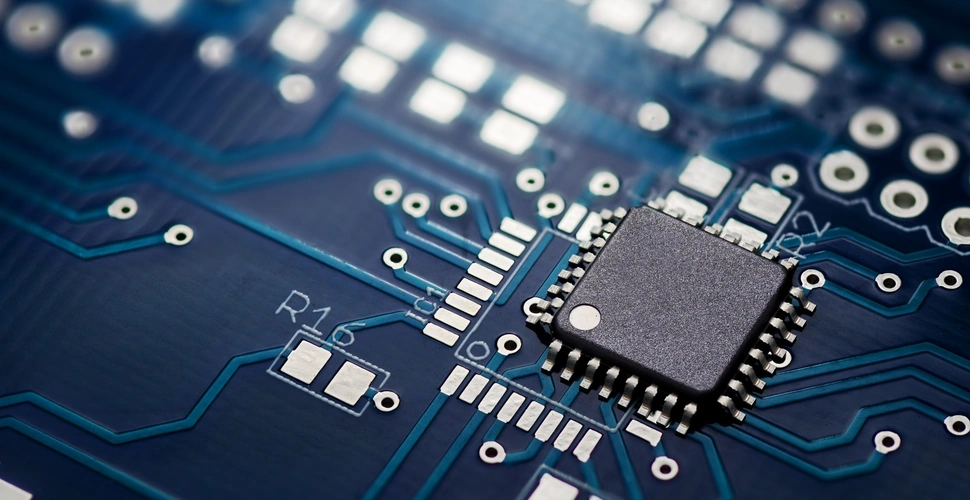
Los semiconductores se aplican en prácticamente toda la tecnología moderna para controlar y modular el flujo de corriente eléctrica. Son la base de los chips, transistores, diodos y circuitos integrados que dan vida a sectores como: electrónica, automotriz, telecomunicaciones, energías renovables, automatización, industria, salud y medicina.
Eso significa que están en los automóviles, en los centros de datos, en los equipos médicos y hasta en una lavadora doméstica con un ajuste de Inteligencia Artificial. Esa presencia casi universal contrasta con la estructura de su cadena de suministro: pocos jugadores en cada etapa, inversiones de capital de una escala histórica y una dependencia geográfica que preocupa a gobiernos y empresas.
Para la logística, entender esa arquitectura ya no es un asunto técnico reservado a la industria electrónica. Es parte de la planeación de riesgos de cualquier operación que mueva bienes con chips o insumos para producirlos.
México ocupa una posición específica en ese mapa. Un estudio de la Organización para la Cooperación y el Desarrollo Económicos (OCDE) reportó que, entre 2018 y 2025, la producción de semiconductores y componentes electrónicos en el país creció 56%, frente a 13% de la manufactura en general.
El país participa sobre todo en diseño y en las fases de ensamble, prueba y empaquetado, y el Plan México incluye a los semiconductores entre los sectores estratégicos. Jalisco concentra, según datos citados por la Universidad de Guadalajara, alrededor de 70% de la industria nacional, y los polos del norte y el Bajío aparecen entre las zonas con mayor potencial.
En ese contexto, se realizó en Monterrey el evento From Resilience to New Opportunities: Building the North American Supply Chain of the Future, impulsado por miembros de la Academia Nacional de Ingeniería de Estados Unidos (NAE) y coorganizado con el Tecnológico de Monterrey. La reunión congregó a líderes de la academia, la industria y el gobierno para construir una visión compartida sobre la resiliencia, la competitividad, la sostenibilidad y la seguridad de las cadenas de Estados Unidos, Canadá y México.
Entre sus objetivos figuraron identificar innovaciones de ingeniería en digitalización, inteligencia artificial, manufactura, logística e infraestructura, y examinar vulnerabilidades y riesgos sistémicos. Monterrey, un centro neurálgico del nearshoring por su cercanía con Estados Unidos, su mano de obra calificada y su base manufacturera, funcionó como escenario ideal.
Un mercado en pocas manos
La conferencia de Dale Rogers, de Arizona State University, tomó como caso la cadena de semiconductores para hablar de resiliencia. Su punto de partida fue una comparación que ilustra la complejidad del sector. Al contrastar el diseño y la fabricación de un semiconductor con un arma nuclear, planteó, es "mucho más fácil hacer un arma nuclear".
Esa dificultad se refleja en la estructura de la cadena. Rogers recorrió eslabones en los que operan muy pocas empresas: el software de diseño EDA, las máquinas de litografía de ASML, cuyo precio, mencionó, ronda entre 400 y 500 millones de dólares por equipo, y los espejos de una pequeña fábrica suiza de Zeiss.
"Hay todos estos lugares dentro de la cadena de suministro donde no hay muchos competidores", señaló. En la manufactura avanzada, el panorama es igual de concentrado. Según estimó, 90% de los semiconductores avanzados sale de un solo fabricante en Taiwán, que además ya opera en Arizona.
Capital, talento, agua y energía
Los requisitos para fabricar chips explican la concentración. Rogers enumeró exigencias de capital gigantescas, fuerza laboral bien formada, buenas universidades cercanas y acceso a agua y energía eléctrica. El capital requerido para una planta de fabricación se mide en decenas de miles de millones de dólares. El experto recordó los programas de incentivos de Estados Unidos y advirtió que las cifras de lo que se necesita para producir en ese país son enormes.
En esa estructura, México participa en una etapa distinta. En la medida en que la industria se acerca al límite de la litografía ultravioleta extrema (EUV o LUVE, una tecnología de fabricación de semiconductores que utiliza luz con una longitud de onda extremadamente corta de 13,5 nanómetros para grabar circuitos diminutos en obleas de silicio), explicó, una de las vías para continuar la Ley de Moore es el empaquetado avanzado. Esta etapa, dijo, se realiza generalmente en países de menor costo laboral, y "hay algunos lugares en México donde está sucediendo esto".
Es una parte de la cadena con exigencias de capital menores, aunque no triviales. Rogers también fue claro sobre la escala del país: en el gasto de capital de los grandes jugadores, México casi no aparece, y representa una pequeña parte de cómo funciona este juego. Aun así, indicó que el sector ya aporta una porción considerable del crecimiento del PIB mexicano del último año.
El dominio de los chips y el reto de anticipar escenarios
El análisis de Rogers sobre concentración no se limita a los proveedores. También abarcó el origen de la demanda. En Estados Unidos, explicó, buena parte del crecimiento económico reciente se vincula con la inteligencia artificial, los centros de datos y las ventas de semiconductores, mientras el empleo se concentró en el cuidado de la salud. "Eso te muestra demasiados huevos en una misma canasta", advirtió.
El académico amplió la observación al valor corporativo. Mostró cómo las empresas con mayor capitalización de mercado del mundo, encabezadas por Nvidia, están ligadas de una u otra forma a los chips, y recordó que en 1955 las siderúrgicas ocupaban lugares destacados entre las grandes empresas estadounidenses.
Para quienes trabajan en cadenas de suministro, advirtió, esa concentración obliga a anticipar posibles escenarios y planear cómo responder a ellos. Respecto al auge de inversión en centros de datos, previó que en algún momento perderá ritmo, aunque no cree que ocurra en 2026, sino más probablemente hacia 2027 o 2028. Según su experiencia, las grandes olas de inversión siempre terminan estabilizándose tras alcanzar su punto máximo.
Política comercial y resiliencia
La fluctuación de las políticas comerciales aparece en su exposición como un factor de presión. "Parte del desarrollo de la resiliencia consiste en averiguar cómo aplican los gerentes el cambio cuando las políticas comerciales fluctúan tanto con el tiempo", afirmó. Sobre los aranceles estadounidenses, citó la justificación oficial: el objetivo es impulsar la inversión en Estados Unidos y desarrollar capacidades de manufactura.
Para los gerentes de cadena, la recomendación fue de lucidez. Ser resiliente, dijo, implica entender el campo de juego y no "meter la cabeza en la arena". Reconoció que las operaciones diarias absorben la atención, pero planteó que es necesario mirar el panorama general para decidir dónde conviene invertir. "Las cosas se mueven más rápido que nunca", señaló.
IA y digitalización
El corazón de la ponencia fue la propuesta digital, es decir, las herramientas basadas en inteligencia artificial, como el análisis predictivo, la previsión de la demanda, la logística autónoma y los gemelos digitales, están cambiando la arquitectura de las redes de suministro en Estados Unidos, Canadá y México.
Apoyadas en avances de aprendizaje automático, optimización y sistemas de datos en tiempo real, permiten enfrentar vulnerabilidades expuestas por los cambios geopolíticos, las crisis de la pandemia y las perturbaciones climáticas.
La tesis de fondo rechaza la idea de que resiliencia y eficiencia compiten entre sí. Una infraestructura digital bien diseñada, permite ambas cosas y da lugar a cadenas más adaptables, sostenibles y competitivas.
“La transformación exige además inversiones, marcos de gobernanza y colaboración transfronteriza para que sus beneficios se repartan ampliamente y se reduzcan las dependencias críticas. En ese esquema, el nearshoring y la integración regional actúan como catalizadores para desplegar estas tecnologías a gran escala en toda América del Norte”, señaló.
Rogers vinculó este proceso con otro fenómeno: la democratización de las capacidades de ingeniería en el mundo, impulsada en parte por los propios semiconductores que alimentan la IA. Anticipó, además, que en los próximos años ocurrirán avances notables en software, sistemas y planeación dentro de las empresas.
Implicaciones estratégicas para el sector logístico
La industria de los semiconductores funciona como un laboratorio de riesgos concentrados, con la logística en el centro de esta vulnerabilidad. Un entorno con pocos proveedores críticos, plantas que exigen enormes recursos de capital, agua y energía, y una demanda sujeta al auge de la inteligencia artificial crea un sistema sumamente frágil; en él, cualquier interrupción puede escalar rápidamente hacia casi cualquier otro sector.
En este contexto, México participa hoy principalmente en las etapas de diseño, ensamble, prueba y empaquetado, un rol con gran potencial de expansión a medida que se consolida la integración en Norteamérica.
De acuerdo con Rogers, se desprenden cuatro líneas de acción fundamentales:
- Mapear dependencias críticas: Identificar los eslabones con pocos proveedores y diseñar planes de contingencia ante posibles fallas en algún punto de la cadena.
- Diversificar riesgos de mercado: Evitar depender de un solo motor de demanda, ya que los ciclos de crecimiento acelerado eventualmente pueden revertirse.
- Adoptar herramientas digitales: Implementar analítica predictiva, gemelos digitales y logística autónoma para fortalecer la resiliencia operativa sin perder eficiencia.
- Monitorear la política comercial: Seguir de cerca los cambios regulatorios y arancelarios, pues su volatilidad obliga a replantear con mayor frecuencia las decisiones de abastecimiento e inversión.
Más allá de lo técnico, la lección más valiosa radica en la visión estratégica. Para Rogers, los contratiempos diarios son inevitables, pero la verdadera resiliencia exige mirar a largo plazo y decidir con criterio en dónde invertir. Las empresas logísticas que integren datos en tiempo real, comprendan a fondo cómo se estructuran estas cadenas y se sumen a la colaboración regional estarán mejor preparadas para impulsar un sector que, como señala el propio experto, ya está presente en prácticamente todo.

Más de Logística y distribución
Logística y distribución
Las naves industriales en Monterrey tienen un reto para atraer inversiones
Con 1.1 millones de m² vacantes, Monterrey dispone de espacio para industria y logística local
Logística y distribución
De Venezuela a competir con Bimbo: la apuesta de Rifel en México
La panificadora inaugura su 2da planta en Querétaro para ampliar producción y distribución nacional
Logística y distribución
La logística detrás de la venta de vehículos en el Bajío
Inventario digital conecta agencias de Nissan Vegusa y permite localizar autos para atender pedidos