

Las empresas con Registro en el Esquema de Certificación de Empresas (RECE) acceden a beneficios aduaneros y fiscales relevantes, entre ellos el diferimiento del Impuesto al Valor Agregado (IVA) en importaciones temporales.
La permanencia en el esquema, sin embargo, está condicionada al cumplimiento de obligaciones formales que con frecuencia se subestiman. Entre estas obligaciones destaca el Aviso de Adición de Fracciones Arancelarias, que la Administración General de Auditoría de Comercio Exterior (AGACE) identificó como una de las principales causas de observación durante la segunda reunión mensual con autoridades de comercio exterior, celebrada en febrero de 2026.
Marco legal del Aviso de Fracciones Arancelarias
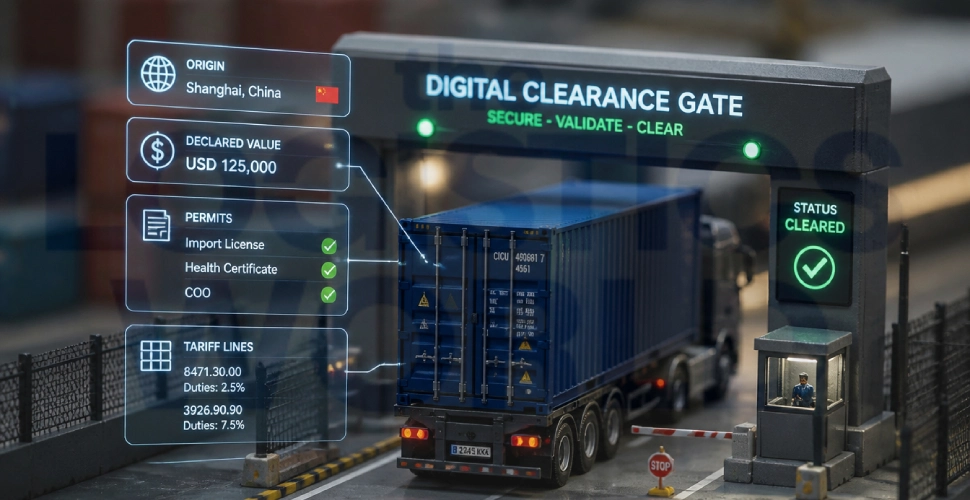
La regla 7.2.1, primer párrafo, fracción X, de las Reglas Generales de Comercio Exterior para 2026 (RGCE) obliga a las empresas con RECE a presentar un aviso electrónico cuando pretendan importar mercancías adicionales a las declaradas en su descripción de actividades productivas.
Te recomendamos: Cuando el pedimento ya no alcanza: la nueva trazabilidad que exige la aduana y el SAT
El trámite corresponde a la ficha 62/LA del Anexo 2 de las RGCE y debe presentarse al menos un mes antes de la primera importación de la mercancía correspondiente. El Aviso de Adición sólo permite adicionar mercancías dentro del mismo proceso productivo originalmente manifestado; no es un mecanismo para incorporar procesos o servicios distintos. La obligación aplica a mercancía sensible, no sensible y activo fijo, sin distinción alguna.
El tránsito hacia un trámite autogestivo
La eliminación de la dictaminación de diversos avisos en comercio exterior, formalizada mediante decreto publicado en el Diario Oficial de la Federación el 4 de mayo de 2026, reclasificó como autogestivos numerosos trámites ante la Ventanilla Única de Comercio Exterior, hoy Ventanilla Única de Trámites de Comercio Exterior (VUTCE).
Bajo este esquema, el aviso surte efectos con su correcta presentación, sin que medie una resolución expresa de la autoridad. La verificación, en consecuencia, se traslada al momento posterior: la autoridad conserva plenas facultades de revisión y sanción.
Te puede interesar: La estrategia y el 'talento nerd' que ahora manda en las aduanas mexicanas
La consecuencia práctica para el Aviso de Adición de Fracciones Arancelarias es significativa: si la información se presenta de forma incorrecta o incompleta, no existe ya un requerimiento previo que permita subsanarla. El estándar de diligencia exigido al contribuyente se eleva de manera correspondiente.
Consecuencias normativas del incumplimiento
Las RGCE prevén de forma expresa las consecuencias de la omisión. La regla 7.2.4 faculta a la AGACE para iniciar el procedimiento de cancelación del RECE cuando el contribuyente no presente los avisos requeridos, mientras que la regla 1.3.3 permite la suspensión en el Padrón de Importadores y en los padrones sectoriales correspondientes (RGCE 2026).
Conviene precisar que la cancelación no opera de manera automática, previo a la suspensión o cancelación de una certificación. El expediente se somete a la revisión de un Consejo Aduanero integrado por diversas dependencias gubernamentales, el cual analiza las circunstancias particulares del caso antes de confirmar la medida.
No obstante, esta revisión no elimina el riesgo asociado al inicio del procedimiento. Más allá del resultado final, el riesgo operativo que implica el inicio del procedimiento es significativo, al igual que la carga probatoria que corresponde al contribuyente para acreditar el cumplimiento del aviso.
Riesgo operativo previo y durante el despacho aduanero
El riesgo operativo comienza incluso antes del reconocimiento aduanero. Cuando la fracción arancelaria no figura en los oficios de autorización del RECE, es cada vez más frecuente que los agentes aduanales se nieguen a tramitar la importación bajo la forma de pago 21, correspondiente al diferimiento del IVA e IEPS, ante el riesgo de responsabilidad solidaria que asumirían frente a la autoridad.
Esta negativa preventiva traslada el costo financiero al importador, que se ve obligado a cubrir el impuesto en efectivo pese a contar con una certificación vigente, y evidencia que el riesgo del incumplimiento se materializa antes de que la mercancía llegue al módulo de reconocimiento.
Te recomendamos: El impacto del T-MEC en las aduanas mexicans: una revisión con enfoque comercial
Con todo, el riesgo más visible se presenta almomento del despacho aduanero. Cuando la mercancía importada corresponde a una fracción arancelaria no incluida en el Aviso presentado, la autoridad puede requerir su exhibición durante el reconocimiento; de no contarse con él, procede la detención de la mercancía.
Esta circunstancia se ha reflejado en casos recientes de Procedimientos Administrativos en Materia Aduanera (PAMA) iniciados en importaciones de empresas con Programa IMMEX, vinculados directamente con la falta del Aviso de Adición de Fracciones Arancelarias.
Diversas cámaras empresariales han sostenido que el Aviso no constituye una autorización previa y que, por tanto, sustentar un PAMA únicamente en su ausencia resultaría jurídicamente cuestionable. Mientras esa interpretación no sea adoptada de manera uniforme por la autoridad, el riesgo operativo subsiste en cada cruce aduanero.
La corrección posterior tampoco ofrece certeza. La regla exige la presentación del Aviso de Adición con un mes de anticipación mínima, y si bien algunas aduanas han liberado mercancía ante la simple exhibición del Aviso ya presentado, este criterio no es uniforme ni puede asumirse como garantizado.
Recomendaciones para el cumplimiento
La observancia de la obligación del Aviso de Adición de Fracciones Arancelarias exige controles específicos por parte de las empresas certificadas:
- Verificar, antes de cada importación, si la fracción arancelaria correspondiente está incluida en la descripción de actividades del RECE.
- Presentar el aviso con la anticipación mínima de un mes cuando la fracción no esté contemplada.
- Revisar exhaustivamente la documentación antes de su envío, dado que ya no existe mecanismo de subsanación posterior.
- Distinguir el alcance del Aviso de la actualización de procesos productivos, que exige una vía distinta cuando estos han sido modificados.
- Confirmar con el agente aduanal, antes de instruir el pedimento, que la fracción está cubierta en los oficios de autorización vigentes para evitar negativas en el uso de la forma de pago 21.
- Mantener comunicación coordinada entre las áreas de comercio exterior, operaciones, compras y producción.
- Conservar el acuse de recepción y la documentación soporte como evidencia ante una eventual fiscalización.
La gestión proactiva
El Aviso de Adición de Fracciones Arancelarias constituye una obligación formal cuya omisión puede derivar en la pérdida de los beneficios fiscales y aduaneros más relevantes del esquema de certificación. El tránsito hacia un trámite autogestivo, lejos de aligerar la carga del contribuyente, ha elevado el estándar de diligencia exigible al eliminar la posibilidad de corregir errores una vez presentado el trámite.
En un entorno de fiscalización intensiva, donde la autoridad identifica esta omisión como irregularidad recurrente, los controles preventivos dejan de ser deseables para convertirse en condición de continuidad operativa.
La gestión proactiva del Aviso de Adición de Fracciones Arancelarias no es solo una buena práctica: es una necesidad para preservar la competitividad y los beneficios del esquema de certificación.
Más de Actualidad logística
Actualidad logística
Reforma al ISR 2027 pone en riesgo liquidez para invertir en cadenas de suministro
Diferir deducciones podría restar recursos para inversión y capital de trabajo: American Society
Actualidad logística
De 240 a más de 1,000 robots: qué cambia en la operación logística de Mercado Libre con su centro de Hidalgo
La robótica eleva la capacidad operativa de Mercado Libre en México
Actualidad logística
Autotransporte de carga acuerda retirar bloqueos y reabrir corredores logísticos
Robos, extorsiones y deterioro vial siguen como principales desafíos del autotransporte de carga