

El pedimento ya no basta. Frente a una auditoría, el documento que alguna vez fue prueba irrefutable de una operación aduanera se ha vuelto insuficiente. La autoridad aduanera hoy exige más: quiere confirmar el dato detrás del papel.
La trazabilidad y materialidad de las operaciones se ha convertido en el centro del escrutinio. El pedimento, la factura, el certificado no existen si no hay trazabilidad digital que los respalde. Esa es la nueva realidad del comercio exterior mexicano.
El fin de la presunción documental
Durante décadas, el modelo aduanero mexicano operó bajo una lógica simple: si el pedimento estaba correcto y los sellos coincidían, la operación existía. Esa presunción ha cambiado radicalmente.
En los años recientes el SAT se ha enfocado en fortalecer sus capacidades de fiscalización electrónica. El cruce automatizado de información entre CFDI, pedimentos, Anexo 24, Anexo 30, contabilidad electrónica y las propias declaraciones de impuestos internos permiten detectar desviaciones en minutos.
Lo que antes tomaba meses de revisión física, hoy la autoridad lo logra identificar con el uso de algoritmos.
No importa si eres una empresa con algún programa de comercio o certificada, todos los importadores, exportadores, agentes aduanales e incluso los agentes indirectos enfrentan este riesgo tan particular. Una discrepancia entre los sistemas de controles de inventarios, registros contables y la información que se transmite en tiempo real al SAT puede derivar en suspensiones de padrones, registros o autorizaciones, pedidas de patentes y por supuesto la imposición de créditos fiscales exorbitantes.
El problema no es el error humano aislado. El problema es real cuando se opera con sistemas que no dialogan ni se validan entre sí.
La brecha entre ERP y cumplimiento
Muchas empresas tienen sistemas ERP robustos para gestionar su producción. Sin embargo, esos sistemas rara vez están diseñados para cumplir con los requisitos específicos de las obligaciones aduaneras y fiscales de México o para generar la información que la autoridad aduanera espera.
La consecuencia es una doble captura de datos: una para la operación interna y otra para el cumplimiento regulatorio. Esa duplicidad genera errores, consume recursos y multiplica los puntos de vulnerabilidad.
La trazabilidad digital no es un lujo tecnológico. Es la columna vertebral del cumplimiento aduanero contemporáneo. Sin ella, las empresas operan a ciegas frente a una autoridad que ve todo.
Tres ejes para construir trazabilidad efectiva
La solución no está en adquirir más software, sino en diseñar una arquitectura de información coherente. Tres principios pueden guiar ese diseño.
- Primero: sincronía entre sistemas. El ERP, el sistema de control de inventarios y la contabilidad deben operar como un solo flujo de información. Cada movimiento físico o virtual debe reflejarse simultáneamente en todos los registros. La reconciliación mensual ya no es suficiente; la congruencia debe ser continua.
- Segundo: documentación del proceso, no solo del resultado. La autoridad no pregunta únicamente qué se importó o exportó, sino cómo ocurrió la transformación o la venta. Los registros de producción o venta, los reportes de mermas o descuentos y los controles y rechazos de calidad forman parte del expediente probatorio, los pagos al agente aduanal, a la empresa transportista, al órgano certificador, al seguro, etc. La trazabilidad debe abarcar toda la cadena de valor.
- Tercero: auditorías internas preventivas. El mejor momento para detectar una inconsistencia es antes de que el SAT la detecte. Las revisiones periódicas de los controles de inventarios, facturas, pagos contra pedimentos y registros contables permiten corregir desviaciones cuando aún son manejables. La prevención es siempre más barata que la defensa.
El dato como prueba de existencia
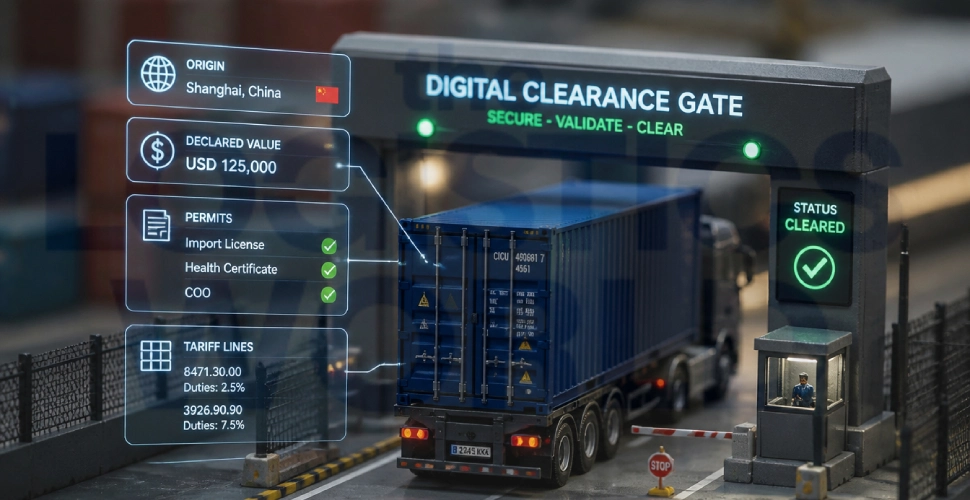
Hoy, la trazabilidad y materialidad de una operación aduanera se demuestra no solo con documentos, si no con datos. No solo con facturas archivadas en carpetas, sino con registros electrónicos que permitan reconstruir cada paso del proceso desde el arribo de la mercancía a la frontera, su paso por la aduana, su llegada a almacén, su proceso o distribución hasta su venta o entrega final.
Sí. Hay que resguardar pedimentos, facturas comerciales, CFDI, certificados de origen y contratos de compraventa.
Pero la trazabilidad y materialidad se acredita con lo que va más allá del papel: registros de entrada y salida de mercancías en el sistema de control de inventarios, evidencia fotográfica o en video del cruce aduanero, bitácoras de transporte con geolocalización, reportes de producción que vinculen insumos importados con producto terminado, constancias de entrega al cliente final y trazas electrónicas de cada movimiento en el Anexo 24.
La pregunta que toda empresa debe hacerse no es "¿tengo los documentos?", sino "¿puedo reconstruir digitalmente la vida completa de esta operación?".
Esto implica un cambio de mentalidad. El cumplimiento aduanero dejó de ser un trámite administrativo para convertirse en gestión de información. Las empresas que entienden esa transformación invierten en sus sistemas de trazabilidad como invierten en maquinaria o capacitación.
El costo de no hacerlo es alto. Las suspensiones de programas IMMEX, la Certificación de IVA, o el padrón de importadores, pasando por los créditos fiscales derivados de inconsistencias y las sanciones por incumplimiento representan un riesgo financiero y operativo real.
Pero más allá del costo inmediato, está el riesgo reputacional: una empresa que no puede demostrar la trazabilidad y materialidad de sus operaciones genera desconfianza en clientes, socios y autoridades.
Hacia una cultura de evidencia digital
El nearshoring ha puesto a México en el centro de la reconfiguración productiva global. Esa posición privilegiada atrae inversión, pero también escrutinio. Las autoridades fiscales y aduaneras han elevado sus estándares precisamente porque hay más en juego.
Las empresas que aprovechan esta oportunidad son las que operan con transparencia verificable. No basta con cumplir; hay que poder demostrarlo en cualquier momento y con cualquier nivel de detalle.
La trazabilidad digital no es una tendencia pasajera ni una moda tecnológica. Es el nuevo estándar de prueba en el comercio exterior mexicano. Del papel al dato: ahí se define hoy la trazabilidad y materialidad de las operaciones aduaneras.
Quien no construya esa evidencia, operará siempre bajo sospecha.

Más de Logística y distribución
Logística y distribución
Tipos de aduanas: características y funciones en el comercio internacional
Frontera, puerto e interior requieren procesos distintos para agilizar el despacho de mercancías.
Logística y distribución
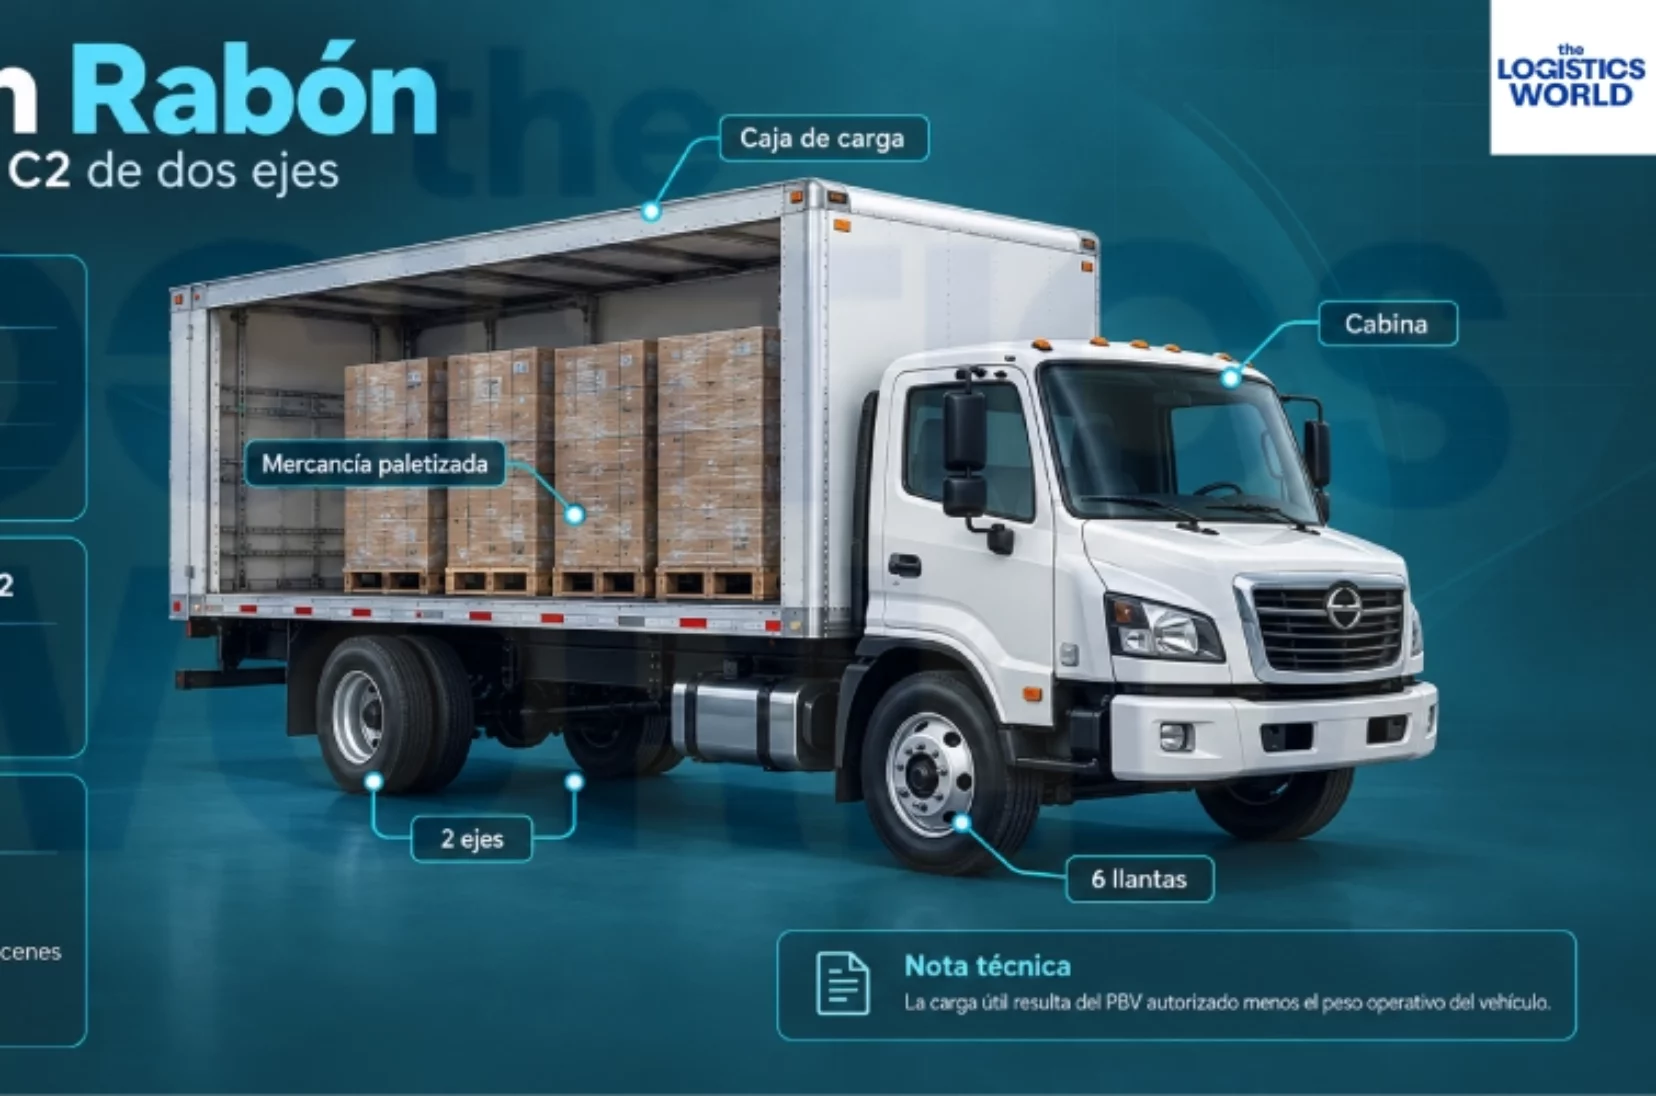
Camión rabón: qué es, capacidad y usos en distribución
El camión rabón destaca por maniobrabilidad, capacidad media y eficiencia en distribución urbana.
Logística y distribución
Claves para blindar y acelerar la cadena de suministro en México
Datos, compliance y coordinación buscan anticipar riesgos y agilizar las cadenas de suministro.
Abastecimiento y compras
Inversión de LEGO en México: 400 mdd para ampliar su planta en Nuevo León
La expansión busca elevar 30% la base de proveedores mexicanos vinculados a la operación de LEGO