

La Reforma Aduanera deja de ser un marco legal y poco a poco se convierte en una exigencia operativa, se trata de un nuevo estándar de control, trazabilidad y comprobación en las operaciones de comercio exterior.
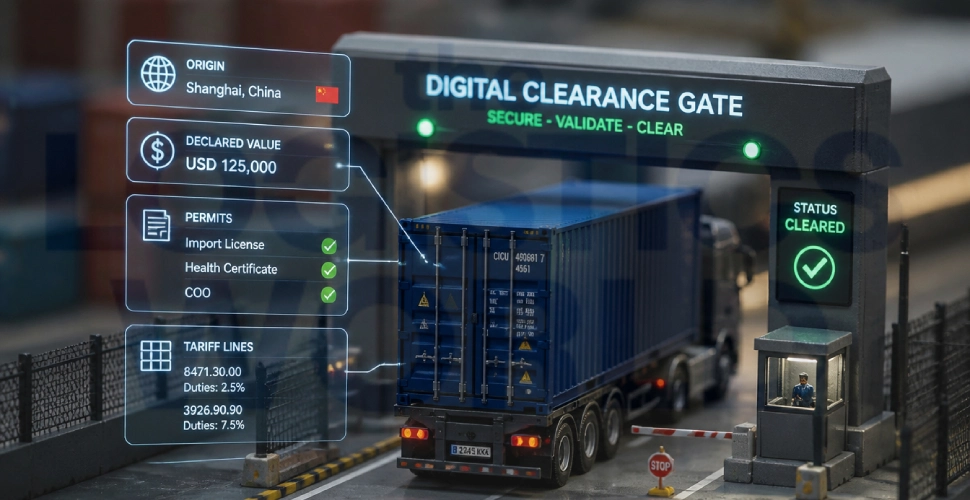
Si bien la Manifestación de Valor Electrónica, documento digital transmitido a través de la Ventanilla Única de Trámites de Comercio Exterior (VUCEM), está disponible para su presentación electrónica desde el 1 de agosto de 2025, se amplió la obligatoriedad de su presentación hasta el 31 de julio de este 2026.
Para las empresas importadoras, el riesgo ya no está únicamente en incurrir en una infracción, sino en no poder demostrar la materialidad real de sus operaciones cuando la autoridad lo requiera.
Desde el 1 de agosto del año en curso, la autoridad endurece su aplicación. A continuación, se presenta una checklist ejecutiva, que permite evaluar si una empresa está realmente preparada para operar bajo el nuevo modelo aduanero.
- Verificar que la determinación del valor en aduana esté debidamente fundamentada
El primer punto crítico es confirmar que el valor declarado en las importaciones no sea solo razonable, sino demostrable. De acuerdo con el artículo 59, fracción III, de la Ley Aduanera, el importador está obligado a proporcionar bajo protesta de decir verdad todos los elementos necesarios para determinar el valor en aduana de las mercancías.
Esto implica que el valor debe estar respaldado por documentación comercial, contractual y financiera congruente. Si el precio de factura no puede explicarse en función del mercado, las condiciones de venta o la relación comercial con el proveedor, la autoridad está facultada para cuestionarlo y recalcular la base gravable.
- Confirmar que la Manifestación de Valor Electrónica esté correctamente integrada y transmitida
Con la reforma, la Manifestación de Valor Electrónica (MVE) deja de ser un documento de conservación interna y se convierte en una obligación de transmisión obligatoria a través de la VUCEM.
Esta exigencia deriva del artículo 81 del Reglamento de la Ley Aduanera, así como de la Regla 1.5.1 de las Reglas Generales de Comercio Exterior, que establecen el formato E2 y los documentos que deben acompañarlo.
La empresa debe asegurarse de que la MVE se transmita por cada operación y que esté firmada con la e.firma del importador, ya que la responsabilidad legal recae exclusivamente en él, independientemente de que el agente aduanal colabore en su elaboración.
- Revisar que todos los incrementables estén correctamente incluidos en el valor declarado
Uno de los errores más frecuentes detectados por la autoridad es la omisión de los incrementables, es decir, todos aquellos gastos que deben sumarse al precio de la mercancía para efectos de determinar el valor en aduana.
El artículo 65 de la Ley Aduanera establece de forma expresa que conceptos como transporte, seguro, embalaje, regalías o asistencias técnicas deben incorporarse cuando correspondan.
La omisión de estos conceptos no se interpreta como un simple error aritmético, sino como un dato inexacto, con consecuencias sancionatorias que pueden incluir multas, ajustes fiscales y procedimientos administrativos.
- Asegurar la coherencia entre contratos, Incoterms y documentación logística
Otro aspecto que la reforma vuelve crítico es la congruencia documental.
La autoridad cruza el valor declarado con los contratos comerciales, las órdenes de compra, los Incoterms pactados y los documentos de transporte. Esta facultad está respaldada por las modificaciones al Reglamento de la Ley Aduanera, que amplían el espectro de documentos que integran el expediente de valoración.
Cuando el contrato no existe, es ambiguo o contradice la operación real, la autoridad puede presumir que la transacción carece de sustancia económica suficiente.
- Evaluar el riesgo de fiscalización a partir del análisis algorítmico del SAT
Con la Reforma Aduanera, la autoridad ya no selecciona operaciones al azar. El SAT utiliza modelos de análisis de riesgo y cruces automatizados de información para detectar patrones atípicos en valores declarados.
Esta práctica se enmarca en el objetivo de fortalecer el control y la trazabilidad del valor declarado, como ha sido reconocido en comunicados oficiales del propio SAT.
Las empresas que presentan inconsistencias recurrentes se convierten en sujetos de revisión sistemática, aun cuando cada operación individual parezca menor.
- Confirmar que el expediente digital de comercio exterior esté completo y accesible
La reforma obliga a integrar un expediente digital de comercio exterior que concentre todos los documentos utilizados en el despacho aduanero.
De acuerdo con los artículos 6, 36-A y 59 de la Ley Aduanera, así como con criterios administrativos difundidos por especialistas en comercio exterior, este expediente debe poder presentarse ante la autoridad cuando sea requerido.
No contar con el expediente completo equivale, para efectos prácticos, a no haber cumplido.
- Verificar la conservación documental por el plazo legal
La reforma vuelve especialmente relevante la obligación de conservar la documentación por un periodo mínimo de cinco años.
Esta exigencia se encuentra prevista en el artículo 30 del Código Fiscal de la Federación, que obliga a mantener la contabilidad y la documentación soporte a disposición de la autoridad fiscal durante dicho plazo.
En comercio exterior, este periodo puede extender el riesgo fiscal mucho después de que la mercancía haya sido vendida o consumida.
- Reevaluar la relación con el agente aduanal bajo el esquema de responsabilidad solidaria
La Ley Aduanera establece que el agente aduanal es responsable solidario junto con el importador respecto de las contribuciones al comercio exterior y la veracidad de los datos declarados.
Este principio se encuentra en los artículos 53 y 149 de la Ley Aduanera, y ha sido reforzado con la reforma reciente.
En la práctica, esto obliga a replantear los contratos de prestación de servicios, los flujos de información y los controles previos al despacho.
- Identificar el impacto operativo de una suspensión del padrón de importadores
La autoridad está facultada para suspender del padrón de importadores a quienes incumplan obligaciones clave, incluida la correcta presentación de la manifestación de valor.
Esta medida no es teórica y se ha reforzado con las modificaciones a las Reglas Generales de Comercio Exterior, como mecanismo de control y presión para el cumplimiento.
Para una empresa, esta suspensión implica la detención total de sus operaciones de importación, con impacto directo en abastecimiento y continuidad operativa.
- Integrar la valoración aduanera a la estrategia de compliance corporativo
La valoración aduanera ya no puede tratarse como un tema aislado del área operativa. La Reforma Aduanera obliga a integrar comercio exterior, finanzas, fiscal y legal en un mismo flujo de control, alineado con el nuevo estándar de trazabilidad exigido por el SAT.
El nuevo modelo aduanero mexicano no se basa en la presunción de buena fe, sino en la capacidad de demostrar con hechos, documentos y congruencia financiera que una operación es real.

Más de Planeación estratégica
Planeación estratégica
La IA acelera procesos, pero ¿está mejorando las decisiones de supply chain?
El reto está en convertir la capacidad analítica de la IA en ventajas concretas para el negocio
Planeación estratégica
Cómo preparar la estructura de un freight forwarder para crecer
A veces, la estructura que permitió arrancar y crecer deja de responder
Planeación estratégica
La IA consolida su posición como principal destino del venture capital en las Américas
Defensetech, computación cuántica y spacetech captan la atención del capital de riesgo.
Planeación estratégica
Menos importaciones directas de China no significan menos dependencia
La reconfiguración comercial no garantiza que las cadenas hayan sustituido sus insumos