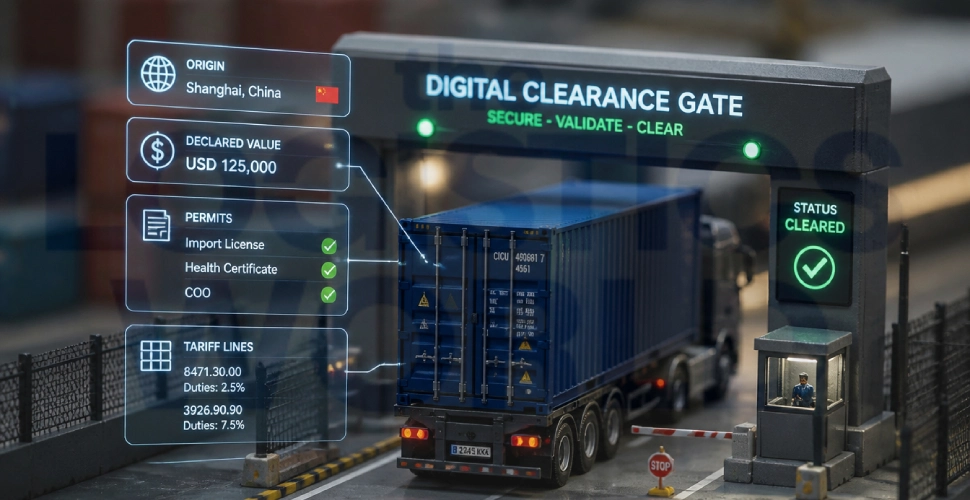


Una controversia sobre el valor de una importación puede detener mercancías, retrasar entregas y comprometer la producción. Para las empresas, el costo de esa interrupción puede superar el de las contribuciones discutidas, especialmente cuando los insumos deben llegar a tiempo para mantener una línea de producción en funcionamiento.
A partir del 1 de enero de 2027, la reforma a la Ley Aduanera amplía los supuestos de embargo precautorio por diferencias de valor y modifica las garantías para recuperar las mercancías. Sus efectos deberán evaluarse tanto desde el cumplimiento aduanero como desde la planeación financiera y logística.
El reto será distinguir las prácticas de subvaluación de los precios que responden a condiciones comerciales legítimas. Para el importador, declarar correctamente será indispensable, pero también lo será contar con evidencia accesible para defender el valor de cada operación.
La reforma amplía los supuestos de embargo
El Decreto publicado en el Diario Oficial de la Federación el 23 de octubre de 2026 modifica el artículo 151, fracción VII, de la Ley Aduanera, relativo al embargo precautorio de mercancías.
Anteriormente, esta causal exigía que el valor declarado en el pedimento fuera inferior en un 50% o más al valor de transacción de mercancías idénticas o similares, determinado conforme a los métodos legales de valoración.
La nueva reforma a la Ley Aduanera elimina ese porcentaje de la causal legal. Por ello, una diferencia inferior al umbral anterior también podría dar lugar al embargo, con la consecuente afectación a la disponibilidad de las mercancías.
Esto no significa que cualquier diferencia ocasionará necesariamente su retención. Las disposiciones complementarias deberán determinar las mercancías y los procedimientos correspondientes, y establecer parámetros específicos para otras mercancías.
Estas disposiciones deberán publicarse a más tardar el 31 de diciembre de 2026. Su contenido será decisivo para conocer el alcance operativo de la reforma y precisar qué importaciones podrían quedar más expuestas a cuestionamientos.
Las garantías pueden comprometer la liquidez
La reforma al artículo 154 de la Ley Aduanera modifica los mecanismos para solicitar la sustitución del embargo cuando las mercancías no estén sujetas a precios estimados. La alternativa dependerá de la diferencia entre el valor declarado y el de mercancías idénticas o similares determinado por la autoridad.
Si el valor declarado es inferior en menos del 20%, el importador podrá solicitar la sustitución mediante un depósito en efectivo o mediante un depósito efectuado en una cuenta aduanera de garantía.
Cuando la diferencia sea igual o superior a 20%, deberá recurrir al depósito en efectivo. Para este supuesto, la disposición no contempla la alternativa de utilizar una cuenta aduanera de garantía.
Te puede interesar: Agente aduanal: qué hace, cuánto cuesta y cuándo es obligatorio
En ambos casos, el monto corresponderá a las contribuciones y cuotas compensatorias que se causarían por la diferencia entre el valor declarado y el determinado conforme a los parámetros legales aplicables.
La solicitud deberá presentarse dentro de los 10 días hábiles siguientes a la notificación del inicio del procedimiento administrativo en materia aduanera (PAMA), conforme a las disposiciones que emitan las autoridades competentes.
Para la empresa, esto implica prever recursos para recuperar las mercancías mientras se resuelve la controversia. La capacidad de responder oportunamente puede ser determinante para contener los costos de almacenamiento y evitar que la retención afecte compromisos de suministro.
Las diferencias de precio requieren un análisis individual
Los descuentos por volumen, los niveles comerciales, las condiciones de negociación y las características de los productos pueden explicar diferencias de precio entre operaciones. Un precio comercialmente favorable no equivale, por sí mismo, a un valor incorrectamente declarado.
La legislación aduanera establece métodos específicos de valoración. Como regla general, parte del valor de transacción: el precio pagado o por pagar por las mercancías, sujeto a los requisitos y ajustes legalmente previstos.
Por ello, la comparación con otras importaciones debe considerar las condiciones particulares de cada operación y respetar los métodos aplicables. Combatir la subvaluación exige identificar irregularidades sin desconocer las diferencias que resultan de negociaciones legítimas.
Conoce más: Sheinbaum envía reforma a la Ley Aduanera: qué propone sobre la subvaluación de mercancía
La propia reforma permite al importador acreditar durante el PAMA que determinó el valor conforme a la legislación. De resultar procedente, la autoridad deberá resolver sin imponer sanciones y ordenar, según corresponda, la devolución de las mercancías, la liberación de la garantía o la devolución del depósito.
Esa posibilidad de defensa es relevante, aunque no elimina las consecuencias de una retención mientras se sustancia el procedimiento. La documentación debe estar disponible desde el inicio, cuando la empresa necesita responder y restablecer el flujo de sus mercancías.
La preparación requiere coordinación entre áreas
Las empresas deberían revisar sus controles antes de la entrada en vigor. El punto de partida es comprobar que los valores declarados reflejen las condiciones comerciales pactadas e incluyan correctamente los conceptos que deben adicionarse al valor en aduana.
También conviene integrar expedientes con contratos, órdenes de compra, facturas, comprobantes de pago y políticas de descuentos. La evidencia debe permitir explicar cómo se negoció el precio y por qué puede diferir del observado en operaciones comparables.
Una revisión preventiva debería identificar las importaciones con mayores diferencias de precio y evaluar si existe documentación suficiente para sustentarlas. Esto permitirá atender debilidades antes de que las mercancías sean objeto de una revisión aduanera.
Te puede interesar: Aranceles y NOM ponen a prueba la llegada de mercancías para el cierre de 2026
Compras, comercio exterior, finanzas y logística deberán compartir esa información y definir responsables para responder a un eventual embargo. La coordinación debe abarcar la defensa del valor declarado, la disponibilidad de recursos y las medidas para atender compromisos de entrega.
Conclusión
La nueva reforma a la Ley Aduanera busca combatir prácticas que afectan la recaudación y la competencia. Su aplicación deberá reconocer que las diferencias de precio requieren análisis, no conclusiones automáticas sobre la existencia de subvaluación.
Para los importadores, la preparación consiste en vincular una valoración correcta con evidencia oportuna y capacidad de respuesta. Esa combinación será esencial para evitar que una controversia aduanera se propague al resto de la cadena de suministro.
Más de Comercio internacional
Comercio internacional
¿Por qué Nvidia es tan importante para la industria tecnológica y la seguridad nacional?
Sus procesadores son estratégicos para la IA y la competencia tecnológica global.
Actualidad logística
¿Cuál es la misión de México en la APEC 2026?
La agenda mexicana apunta a fortalecer alianzas empresariales y ampliar oportunidades de inversión.
Comercio internacional
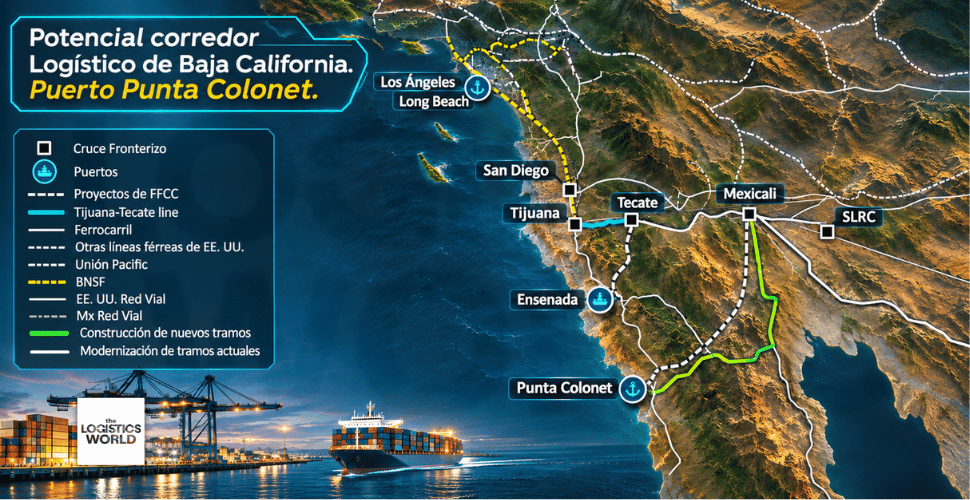
Puerto Punta Colonet, la oportunidad intermodal para conectar la carga con Estados Unidos
Sin ferrocarril hacia Mexicali, el autotransporte y las aduanas pondrán a prueba al nuevo puerto.
Comercio internacional
APEC 2026: qué es, qué países participan y por qué importa para el comercio internacional
La cumbre de Shenzhen pondrá sobre la mesa los retos comerciales y económicos de Asia-Pacífico