

Highlights
- La globalización alcanzó un nivel récord de 25.8% en 2025, pese a las tensiones geopolíticas y los nuevos aranceles.
- El comercio mundial de bienes creció en la primera mitad de 2026 a un ritmo que no se observaba en ningún semestre de los últimos 15 años, salvo durante el rebote excepcional de la pandemia.
- Para las empresas, el desafío es distinguir entre una economía mundial que sigue conectada y relaciones comerciales específicas que sí están cambiando.
Los aranceles aumentan, los conflictos interrumpen rutas comerciales y las principales economías endurecen sus posiciones. Sin embargo, el comercio internacional sigue creciendo.
La aparente contradicción es uno de los hallazgos más relevantes del panorama económico de 2026: las tensiones geopolíticas no han provocado, hasta ahora, una retirada generalizada de los países y las empresas de los mercados internacionales.
El DHL Globalization Tracker de octubre de 2026, elaborado por investigadores de la Escuela de Negocios Stern de la Universidad de Nueva York, encontró que la globalización alcanzó un nivel récord de 25.8% en 2025. El indicador considera los flujos internacionales de comercio, capital, información y personas para medir qué tan conectadas están las economías.
La cifra requiere contexto: no significa que el 25.8% de la economía mundial corresponda al comercio exterior. Es una medida de la profundidad de la globalización, en una escala que va de cero —sin flujos transfronterizos— a 100%, donde las fronteras y la distancia no tendrían efecto sobre esos intercambios.
El resultado muestra que, pese al entorno político, las relaciones económicas internacionales mantienen una profundidad histórica. Además, el comercio mundial de bienes creció durante el primer semestre de 2026 a un ritmo que solo había sido superado, en los últimos 15 años, por el rebote extraordinario posterior a la pandemia.
El hallazgo no significa que los conflictos y las barreras comerciales hayan dejado de importar. Más bien, evidencia que sus efectos no se traducen automáticamente en una contracción generalizada del intercambio internacional.
Sigue leyendo: Menos importaciones de China no significan menos dependencia: el reto que viene con el T-MEC
Los aranceles no han frenado por completo los flujos comerciales
La política arancelaria estadounidense es uno de los factores que más incertidumbre ha introducido en las decisiones de comercio exterior. Las empresas deben evaluar costos adicionales, revisar el origen de sus mercancías y anticipar cambios en las condiciones de acceso a determinados mercados.
Aun así, el impacto agregado de estas medidas ha sido más limitado de lo que podría sugerir el peso político de las disputas. El análisis de DHL señala que Estados Unidos representó alrededor de 13% de las importaciones mundiales en años recientes y que, en agosto de 2026, aproximadamente la mitad de sus importaciones estaba exenta de los aumentos arancelarios considerados en el estudio.
Esto ayuda a entender por qué las medidas de una gran economía pueden tener consecuencias importantes para sectores y países específicos sin paralizar por completo el comercio mundial.
También importa que muchos gobiernos hayan buscado alternativas comerciales mediante nuevos acuerdos, en lugar de responder con represalias generalizadas.
Te recomendamos: El nuevo mapa del riesgo logístico mundial es geopolítico ¿cómo enfrentarlo?
Estados Unidos y China se distancian, pero el comercio mundial no se divide en dos
La relación comercial entre Estados Unidos y China muestra uno de los cambios más claros del panorama global. Según el reporte, el comercio directo entre ambas economías cayó a 2% del comercio mundial en 2025, frente a 2.7% en 2024.
La reducción refleja una relación bilateral cada vez más tensionada, pero no demuestra que el resto de las economías estén siguiendo la misma trayectoria.
El rastreador encuentra que los aliados cercanos de Estados Unidos han mantenido, en buena medida, sus vínculos con China, una señal que cuestiona la idea de que el mundo se esté separando de manera uniforme en dos bloques comerciales rivales.
Esta distinción es importante para las cadenas de suministro. Una empresa puede reducir sus compras directas a un país y, al mismo tiempo, continuar dependiendo de sus componentes a través de proveedores ubicados en terceros mercados. Por ello, el cambio en el origen declarado de las importaciones no siempre refleja una transformación equivalente en la estructura productiva.
El desacoplamiento entre dos economías puede ser real sin que exista una ruptura generalizada de la globalización. De hecho, el análisis de DHL señala que los cambios en los patrones comerciales se han concentrado en mayor medida en ciertos países y relaciones bilaterales, en lugar de mostrar una fragmentación completa del sistema mundial.
No obstante, esto no significa que el riesgo de fragmentación haya desaparecido. La Organización Mundial del Comercio también ha advertido sobre señales de una mayor divergencia entre los intercambios dentro de bloques geopolíticos y los que ocurren entre ellos.
Las lecturas no son necesariamente incompatibles: el comercio mundial puede conservar una conectividad elevada mientras determinados vínculos se debilitan.
Asia impulsa el crecimiento, mientras cambia el mapa de los intercambios
La expansión del comercio tampoco se distribuye de manera uniforme. Durante los primeros cinco meses de 2026, el valor del comercio de Asia Oriental y el Pacífico aumentó 24% frente al mismo periodo del año anterior, de acuerdo con el rastreador de DHL. Europa registró un crecimiento de 12% y África subsahariana, de 11%.
Parte del impulso asiático proviene de la demanda de productos relacionados con la infraestructura de inteligencia artificial, incluidos semiconductores y equipos de transmisión de datos. Estos bienes representaron 42% del crecimiento del comercio mundial de mercancías en 2025 y aproximadamente 76% durante el primer trimestre de 2026.
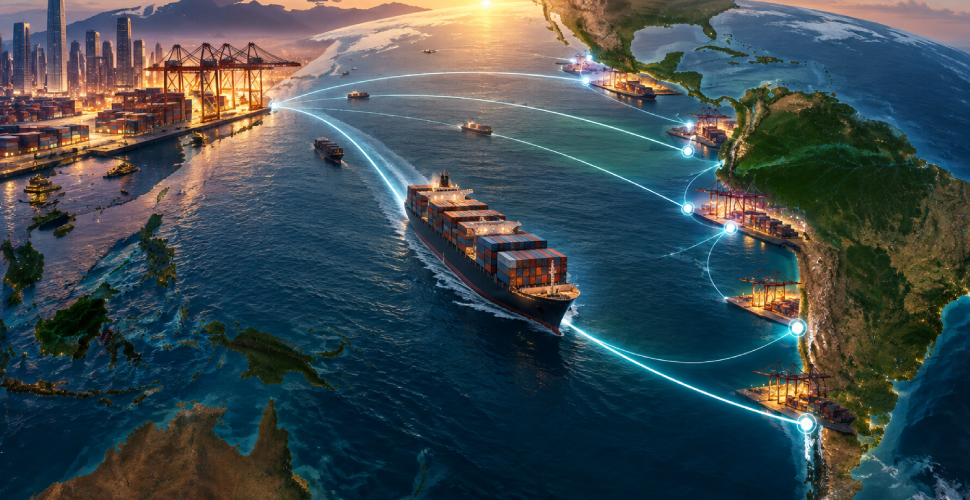
La IA es, por tanto, uno de los motores recientes del intercambio, pero no explica por sí sola el comportamiento de la globalización. El reporte también considera los flujos de inversión, información y personas, además de las relaciones comerciales entre regiones y países.
Para las empresas, el dato regional invita a revisar dónde están creciendo los mercados, qué proveedores están ganando relevancia y qué rutas conectan los principales centros productivos con sus clientes.
No implica que todas las operaciones deban trasladarse a Asia ni que la regionalización haya dejado de tener sentido; exige evaluar cada red de abastecimiento con base en sus necesidades y riesgos.
No te pierdas: Puertos de Latinoamérica que están cambiando el mapa del comercio con Asia
Qué deben observar las empresas ante una globalización más compleja
Que el comercio mundial conserve su dinamismo no elimina la incertidumbre. La oportunidad está en evitar dos conclusiones apresuradas: asumir que la globalización está desapareciendo o creer que el récord de conectividad garantiza condiciones estables para operar.
Para los responsables de logística, compras y comercio exterior, conviene mantener tres frentes bajo revisión:
- Exposición arancelaria y regulatoria. Verificar el tratamiento de cada mercancía, las reglas de origen y los cambios que puedan afectar el costo de las operaciones.
- Dependencia de proveedores y mercados. Identificar si una relación comercial aparentemente diversificada sigue dependiendo de los mismos fabricantes, componentes o países de origen.
- Escenarios de continuidad. Evaluar alternativas de abastecimiento y transporte, considerando su capacidad real, los tiempos de homologación y el costo de cambiar de proveedor o ruta.
Para México, esta lectura resulta especialmente relevante por su integración comercial con Estados Unidos y su exposición a los cambios en las reglas de acceso al mercado norteamericano. La persistencia de los flujos globales mantiene oportunidades de exportación e inversión, pero no elimina la necesidad de anticipar cambios arancelarios ni de evaluar con cuidado las dependencias de las cadenas productivas.
La perspectiva hacia los próximos años también es favorable, aunque no está libre de riesgos. El rastreador de DHL proyecta que el comercio mundial de bienes crecerá, en promedio, 3.4% anual hasta 2029, por encima del 2.7% registrado durante la década anterior. Se trata de una previsión, no de una garantía: los conflictos, las políticas comerciales y los cambios en la demanda pueden modificar la trayectoria.
Para las empresas, la ventaja no consiste en apostar por una retirada generalizada ni en confiar en que los flujos seguirán intactos, sino en entender dónde están cambiando y cómo esos cambios afectan sus decisiones operativas.
Más de Tecnología
Actualidad logística
Cómo fortalecer la resiliencia de la cadena de suministro con inteligencia artificial
Riesgos en proveedores, rutas y sistemas digitales orientan qué escenarios conviene modelar con IA.

Tecnología
¿Cómo afrontar la temporada de huracanes? Una amenaza cíclica para las cadenas de suministro
Anticipación, visibilidad y respuesta ágil son claves logísticas frente al riesgo climático
Comercio internacional
Tres grandes retos para afrontar con IA las nuevas reglas en comercio exterior
Los datos no estructurados concentran entre 80 y 90% de la operación de supply chain