

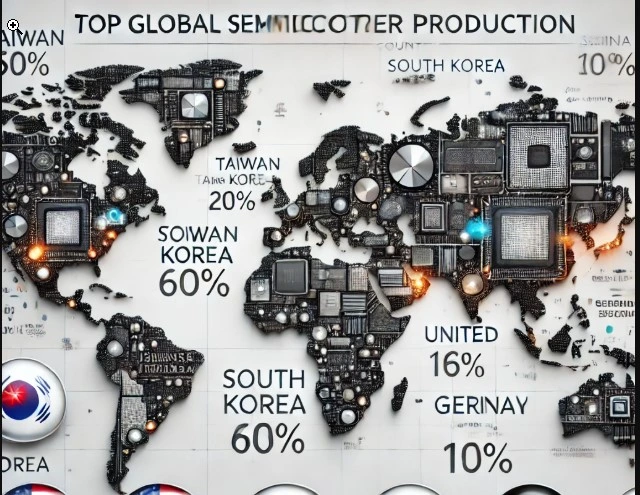
La producción de semiconductores es un pilar clave para la economía global y la innovación tecnológica. Estos microcomponentes son esenciales en industrias como la automotriz, la electrónica de consumo, la inteligencia artificial y la conectividad 5G.
A nivel global, el mercado de semiconductores está dominado por un grupo selecto de países que han consolidado su liderazgo mediante inversiones en infraestructura, desarrollo tecnológico y apoyo gubernamental.
A medida que la demanda sigue creciendo y las tensiones geopolíticas afectan las cadenas de suministro, México emerge como una alternativa estratégica para la producción y ensamblaje de semiconductores en el continente americano.
El mapa global de producción de semiconductores
La industria de semiconductores está altamente concentrada en un número reducido de países, con Asia liderando la fabricación y Estados Unidos dominando el diseño y la innovación. A continuación, presentamos un panorama de los principales países productores de semiconductores en el mundo.
Taiwán: El gigante de la producción global
Participación en el mercado: 60% de la producción mundial
Taiwán es el indiscutible líder en la fabricación de semiconductores, con TSMC (Taiwan Semiconductor Manufacturing Company) como el principal productor a nivel mundial. Empresas como Apple, NVIDIA y Qualcomm dependen de la tecnología de TSMC para sus dispositivos.
Factores clave de su liderazgo:
✔ Alta especialización en procesos de fabricación de chips de 3 nm y 5 nm
✔ Inversión en investigación y desarrollo (I+D)
✔ Fuerte respaldo gubernamental y asociaciones con clientes clave
Riesgo geopolítico: La creciente tensión con China genera incertidumbre sobre la estabilidad del suministro global.
Corea del Sur: Un competidor estratégico
Participación en el mercado: 20%
Corea del Sur es el segundo mayor productor de semiconductores, con Samsung Electronics y SK Hynix liderando el sector. Samsung ha invertido fuertemente en la fabricación de chips avanzados, compitiendo directamente con TSMC.
Fortalezas de Corea del Sur:
✔ Dominio en la producción de memorias DRAM y NAND
✔ Inversiones masivas en fábricas de chips avanzados
✔ Apoyo gubernamental en el desarrollo de tecnología
Tendencia: Samsung busca alcanzar a TSMC en la producción de chips de última generación.
Estados Unidos: Innovación y diseño de chips
Estados Unidos lidera el diseño de chips a través de empresas como Intel, Qualcomm, NVIDIA y AMD, aunque gran parte de la fabricación se encuentra en Asia.
Para reducir esta dependencia, ha implementado el CHIPS and Science Act, con una inversión de 52,000 millones de dólares para fortalecer la producción local. También se han anunciado nuevas fábricas en Texas, Arizona y Ohio.
China: La carrera por la independencia tecnológica
China ha invertido miles de millones de dólares en reducir su dependencia de semiconductores extranjeros.
- SMIC (Semiconductor Manufacturing International Corporation) es su principal fabricante, pero sigue rezagado respecto a TSMC y Samsung.
El gobierno chino ha desarrollado estrategias de inversión en fábricas nacionales y financiamiento estatal, aunque enfrenta restricciones por parte de Estados Unidos en la exportación de tecnología avanzada.
Europa: Avances en la industria de semiconductores
Europa está impulsando su capacidad en la fabricación de semiconductores mediante el European Chips Act, que busca aumentar su participación en el mercado mundial del 10% al 20% para 2030.
Empresas como ASML en los Países Bajos y Infineon en Alemania están liderando la innovación en litografía y producción de chips especializados.
Te puede interesar: México, con el potencial clave para integrarse a la cadena de semiconductores
Oportunidades para México en la industria de semiconductores
Con el auge del nearshoring, México tiene una oportunidad única para integrarse a la cadena de valor de los semiconductores y reducir la dependencia de Estados Unidos de proveedores asiáticos.
México cuenta con una ubicación geográfica privilegiada para abastecer a Estados Unidos, acuerdos comerciales favorables como el T-MEC y costos competitivos en manufactura y ensamblaje.
Además, diversos estados como Nuevo León y Jalisco se perfilan como hubs tecnológicos para el ensamblaje de chips.
Sin embargo, el país enfrenta retos importantes, como la falta de infraestructura para la fabricación avanzada, escasez de talento especializado en ingeniería de semiconductores y la necesidad de incentivos gubernamentales para atraer inversión extranjera.
Tendencias y posibles inversiones
Empresas como Intel y TSMC han mostrado interés en expandir su presencia en la región. México podría aprovechar esta oportunidad para posicionarse como un actor clave en la manufactura de semiconductores en América Latina.
Para lograrlo, es crucial fortalecer el ecosistema de innovación a través de alianzas con universidades y centros de investigación, así como incentivar el desarrollo de clústeres tecnológicos.
Iniciativas y perspectivas de crecimiento
Algunos programas en México están orientados a la capacitación en tecnologías avanzadas de semiconductores.
Además, el gobierno ha comenzado a explorar incentivos fiscales y financiamiento para atraer fabricantes de chips a establecerse en el país.
Impacto en otras industrias
El fortalecimiento de la industria de semiconductores en México no solo beneficiaría el sector tecnológico, sino que también tendría un impacto positivo en la manufactura automotriz, la industria aeroespacial y la producción de dispositivos médicos.
Estos sectores dependen en gran medida del suministro confiable de semiconductores, lo que haría que una mayor producción local generara estabilidad y oportunidades de crecimiento en diversas áreas.
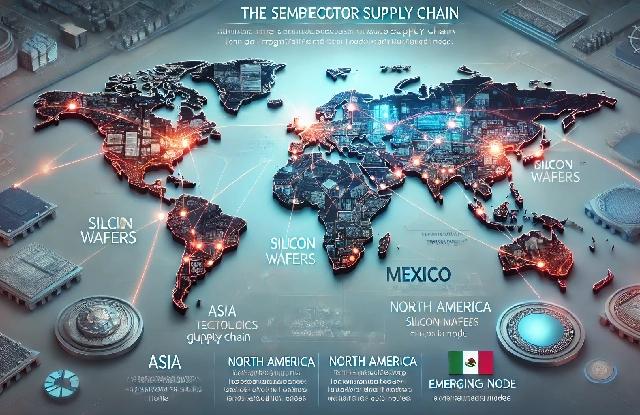
El mercado de semiconductores está dominado por un grupo reducido de países, con Asia liderando la producción y Estados Unidos destacando en el diseño.
México tiene el potencial de convertirse en un actor clave en la cadena de suministro global, pero requiere inversión en infraestructura, talento especializado y políticas de incentivo.
Para consolidarse en este sector, es fundamental desarrollar un ecosistema de innovación sólido, fomentar la colaboración entre universidades y empresas, y atraer inversión extranjera directa.
Si se implementan las estrategias adecuadas, México podría emerger como un destino clave en la manufactura de semiconductores en los próximos años.

Más de Actualidad logística
Actualidad logística
Transportistas anuncian paro nacional indefinido desde el 26 de octubre
La movilización podría afectar el flujo de mercancías y las operaciones de comercio exterior
Actualidad logística
AMPIP suma 40 parques industriales al Plan México; la frontera norte concentra la nueva capacidad
Coahuila y Nuevo León concentran 10 de los 20 parques nuevos
Actualidad logística
Los ataques a buques en Ormuz exponen nuevos riesgos para el comercio mundial
Los ataques ponen en riesgo las rutas, los costos logísticos y el abastecimiento global
Actualidad logística
Cómo fortalecer la resiliencia de la cadena de suministro con inteligencia artificial
Riesgos en proveedores, rutas y sistemas digitales orientan qué escenarios conviene modelar con IA.