

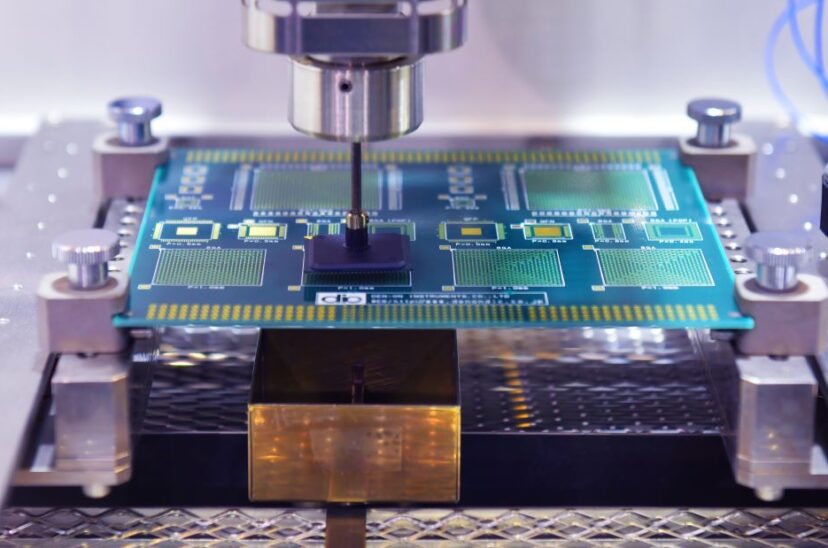
Madrid, (EFE).- El mercado mundial de semiconductores ha dejado atrás las cifras récord de la pandemia y ha encadenado su tercer trimestre consecutivo de descensos, tras caer la facturación más de un 20% entre enero y marzo con respecto a 2022, en un momento en el que la oferta ha comenzado a superar a la demanda.
Sigue leyendo: China y ARM colaboran en el desarrollo de la industria de semiconductores
Según los datos de la organización World Semiconductor Trade Statistics (WSTS), las compañías de semiconductores facturaron 119.500 millones de dólares en el mundo durante el primer trimestre de 2023, lo que supone un 8,7% menos que entre octubre y diciembre de 2022 y un 21,3 % menos interanual.
Se trata, por lo tanto, del tercer trimestre de descensos consecutivos que encadena este mercado, después de que en verano se contrajera un 3% y entre octubre y diciembre, un 14,3%, debido "al carácter cíclico y las dificultades macroeconómicas", tal y como explica la Asociación de la Industria de Semiconductores (SIA, en inglés).
Unas cifras con las que el sector deja atrás la buena dinámica que registró tras el estallido de la pandemia del coronavirus y que le llevó a alcanzar sus máximos históricos en ventas y unidades enviadas durante 2021 pese a existir un desajuste entre la oferta y la demanda que provocó una escasez mundial de semiconductores.
No obstante, el sector se mantiene por encima de los niveles prepandemia, ya que la facturación del primer trimestre de 2023 fue un 23,5% superior a la del mismo periodo de 2019.
Te puede interesar: Ingresos mundiales de semiconductores disminuirán 11% en 2023
La oferta de semiconductores, por encima de la demanda
Tras dos ejercicios en los que la escasez global de semiconductores generó problemas a varias industrias, el panorama actual es completamente distinto, porque la oferta a corto plazo ha comenzado a superar a la demanda, según apuntan varias consultoras tecnológicas.
Entre las causas de este cambio de tendencia, IDC apunta al descenso de la demanda de dispositivos -con las ventas de portátiles o móviles registrando caídas porcentuales de dos dígitos- y el aumento de los niveles de inventario.
Este exceso de oferta está "reduciendo los precios de los chips" y "acelerando el declive del mercado" para este 2023, según la consultora Gartner, mientras que, en la misma línea, Deloitte asegura que los precios de las memorias de gama alta "han bajado un 50% en el último año" en un contexto de drástica pérdida de capitalización de este mercado.
De hecho, esta consultora asegura que la industria mundial de chips está viviendo la escasez y exceso de oferta a la vez, ya que, mientras que la mayor parte de la cadena de suministro de chips para teléfonos, ordenadores personales y centros de datos ha recuperado "unos plazos de entrega normales", en otros sectores, como es el caso de la automoción, se sigue sufriendo "una grave escasez".
Por ello, IDC prevé que la industria caiga un 5,3% en 2023, Gartner, que lo haga un 3,6 % hasta los 596.000 millones de dólares y WSTS, que el descenso sea del 4,1% hasta los 557.000 millones.
Las grandes compañías también lo notan
Un contexto a escala mundial que los resultados de las grandes compañías ya han comenzado a reflejar. Es el caso de Samsung Electronics, cuyas ventas cayeron un 18 % hasta los unos 45.500 millones de euros, lo que ha llevado a la compañía a anunciar que reducirá su producción de chips "en un nivel significativo" para ajustar inventarios.
Junto a Samsung, los ingresos de Intel descendieron un 36% en el primer trimestre de 2023, hasta los 10.900 millones de euros.
En el extremo contrario, Taiwan Semiconductor Manufacturing Company (TSMC), el mayor fabricante mundial de chips, facturó un 3% en los tres primeros meses del año, hasta los 15.159 millones de euros, aunque su cifra de negocio fue casi un 19% inferior a la registrada en el trimestre anterior.
Recomendamos: Kioxia y Western Digital consideran fusionar sus operaciones en el sector de semiconductores
Un ciclo a corto plazo
Pese a la actual coyuntura, las consultoras IDC, Gartner y WSTS coinciden en señalar que el mercado volverá a la senda del crecimiento en 2024.
Una opinión que comparte el alto comisionado para el Perte Chip, Josep Martorell, quien aseguró en un acto a principios de semana que las proyecciones de que se va a doblar la demanda para 2030 "siguen vigentes", ya que estos ciclos a corto plazo son "característicos de la industria".
Por ello, Martorell cree que Europa tiene que "multiplicar por cuatro" su capacidad actual de fabricación de chips para lo que, en el caso de España, se ha puesto en marcha el Perte de microelectrónica y semiconductores, conocido como Perte Chip.
Este proyecto estratégico, del que ya se han lanzado las primeras convocatorias, cuenta con una inversión pública de 12.250 millones de euros hasta 2027 y tiene, entre uno de sus objetivos, atraer a España "una o dos fábricas" de semiconductores.
EFE mnc/bmc/ltm

Más de Actualidad logística
Actualidad logística
Así puedes seguir las actividades de la nueva edición de la Ruta Logística Mx 2026
Las sesiones cambian a las 17 horas y se transmitirán en vivo por YouTube cada martes del ciclo.
Actualidad logística
Puerto de Shanghái: cómo funciona el puerto más grande del mundo
Automatización, escala y conexiones que sostienen el comercio entre Asia y América Latina.
Actualidad logística
Alza a derechos ferroviarios pone bajo presión la planeación de inversiones del sector
El nuevo derecho subiría a 3% sobre ingresos brutos después de 15 años de concesión ferroviaria

Actualidad logística
Los puertos más importantes del mundo: ranking 2026 y su impacto en Latinoamérica
Estos son los puertos líderes y su influencia en las cadenas de suministro latinoamericanas